30 秒看懂
Theo 认为,AI 需求挤压供应之际,提前购买计算硬件让马斯克旗下公司占据有利位置。他以谷歌与 SpaceX 的协议为起点,解释相互关联的瓶颈,并提出自己对成本和产能的预测。
- 1算力短缺AI 需求正在逼近可用算力的上限。
- 2有条件的租赁协议展示的申报文件列出供应爬坡和自 2026 年 10 月起约每月 9.2 亿美元的费用,并受合同条件约束。
- 3内存是另一个瓶颈除了 GPU 制造,HBM 产能和供应商也很关键。
- 4电力与基础设施发电、电网接入和建设都会限制扩张。
- 5提前布局的产能变得有价值Theo 认为提前购买 GPU 为马斯克旗下公司带来出租机会,但他给出的回本周期只是粗略估算。
要点建议
- AI 算力依赖芯片、内存、存储和电力的协调供应。
- 展示的谷歌协议包含供应爬坡和合同条件,不能把之后的月度金额当作立即支付的费用。
- 扩大制造及电力基础设施需要时间、资本和协调。
- Theo 对回本周期和硬件成本的预测具有推测性。
按章节阅读整理后的全文
算力紧张
AI 需求正在挤压可用产能。Theo 以马斯克较早购入 GPU 为例引出话题。
AI 公司不断表示算力不够。微软和谷歌高管都谈过产能限制,Anthropic 也在寻找更多计算资源。这让早先看似买得过多的 GPU 有了另一种解释:如果需求持续增长,抢购潮前买下的机器就会变得很有价值。
我想讨论马斯克旗下公司为何似乎从这种短缺中受益,以及为什么增加 GPU 并不是下单就能解决的问题。瓶颈贯穿芯片制造、内存、存储和电力;大规模采购要在整条供应链上争夺产能。
谷歌租用算力
展示的协议描述了谷歌使用 SpaceX 算力及分阶段计费的安排。Theo 讨论为何设计 TPU 的公司仍需要外部产能。
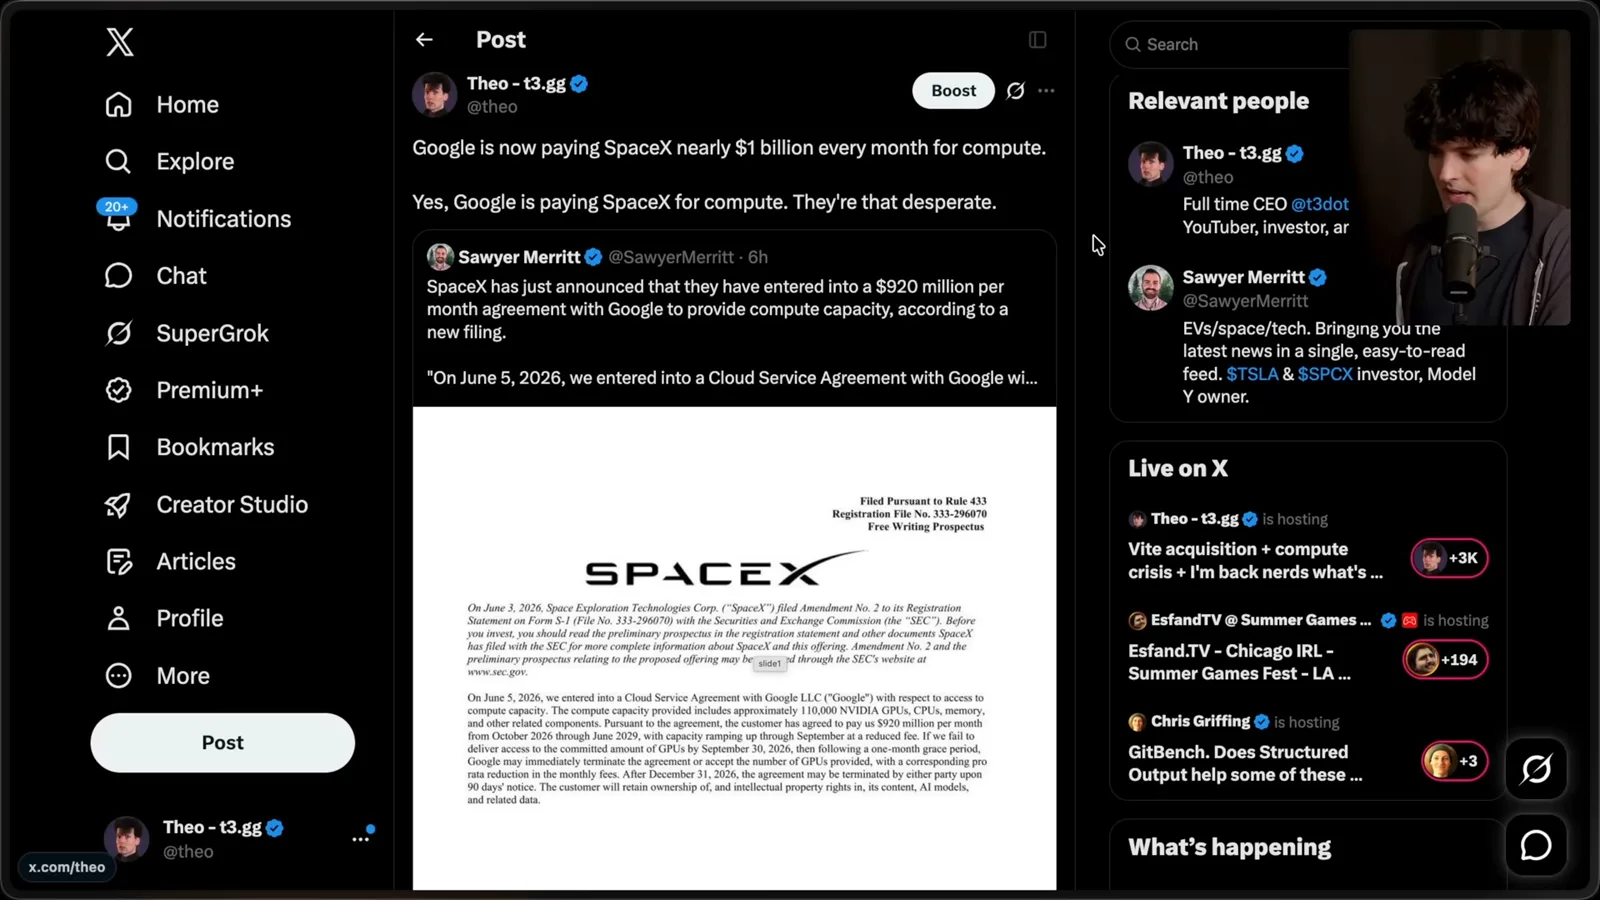
视频展示的申报文件称,谷歌向 SpaceX 购买算力使用权。文件提到约 11 万块 GPU;在以较低费率逐步提升供应后,2026 年 10 月至 2029 年 6 月的费用约为每月 9.2 亿美元,并受协议条件和终止条款约束。这是文件所列条款,并不意味着 6 月已经按全额付款。
谷歌自己设计 TPU,但这笔交易说明,拥有芯片设计并不保证拥有足够产能。训练和运行 AI 需要机器真正完成制造、组装、供电,并在需要的地点投入使用。当许多买家争夺稀缺投入时,即便是大公司也可能需要向别人租用。
芯片与内存
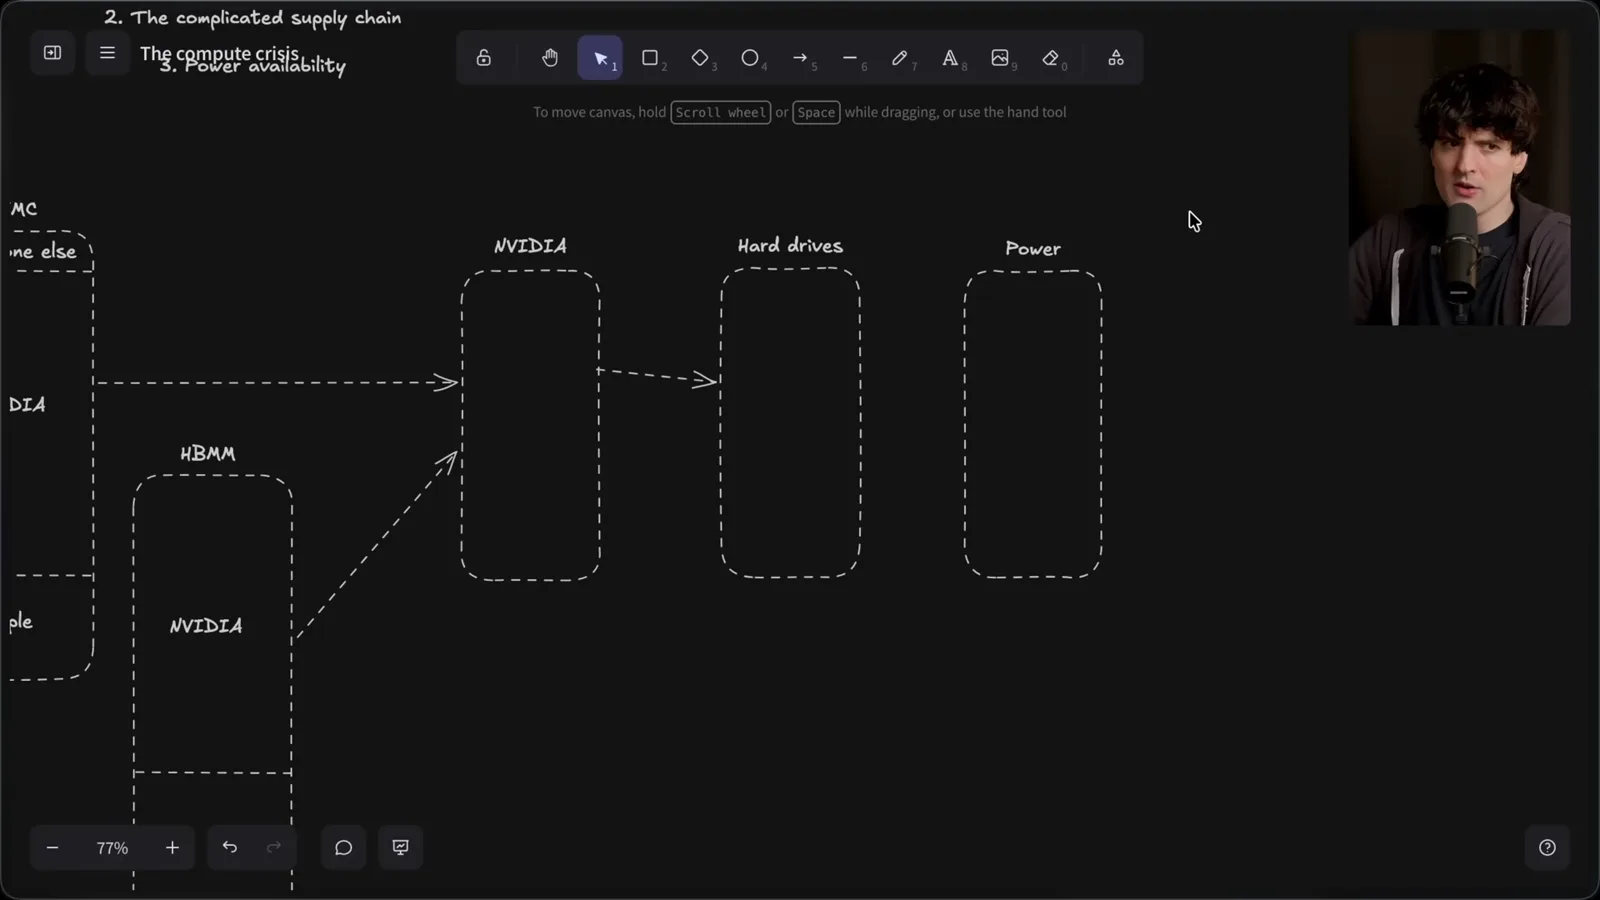
晶圆代工和高带宽内存各有供应商及产能限制。Theo 纠正了示意图中的夸大比例和公司名称混淆。
先看芯片本身。Nvidia 设计 GPU,台积电等公司则为客户制造芯片;苹果和其他设计公司也要争夺制造产能。代工厂不能因为客户想要更多芯片就立刻增加生产线,产能和制造排期必须提前很久规划。
视频中的供应链图用来解释客户和制造商的关系,并非台积电产能份额的精确统计。我后来纠正了图中夸大的 Nvidia 配额,并提到一个小得多的大致比例。更重要的是,既有制造承诺和其他客户的需求使产能难以一夜之间转向。
GPU 还需要内存,许多 AI 加速器尤其依赖高带宽内存(HBM)。这里讨论的主要供应商包括美光、SK 海力士和三星。AI 内存需求可能挤占其他产品的投资和制造资源,但 HBM 与消费级内存是不同产品,并非都使用完全相同的生产线。
这会影响没有建设数据中心的普通人。当制造商把资源投向需求强、利润高的产品时,消费者可能从供货和价格上感受到影响。我一开始混淆了 Crucial 背后的公司,随后自行纠正:Crucial 是美光的品牌,不是 SK 海力士的品牌。
内存只是系统的一部分。我的示意图简化了供应链,我也纠正了图中的比例;它不应被当作市场份额数据。实际问题在于,即使其他零件都到位,任何一个投入品短缺都可能推迟完整系统的交付。
存储与电力
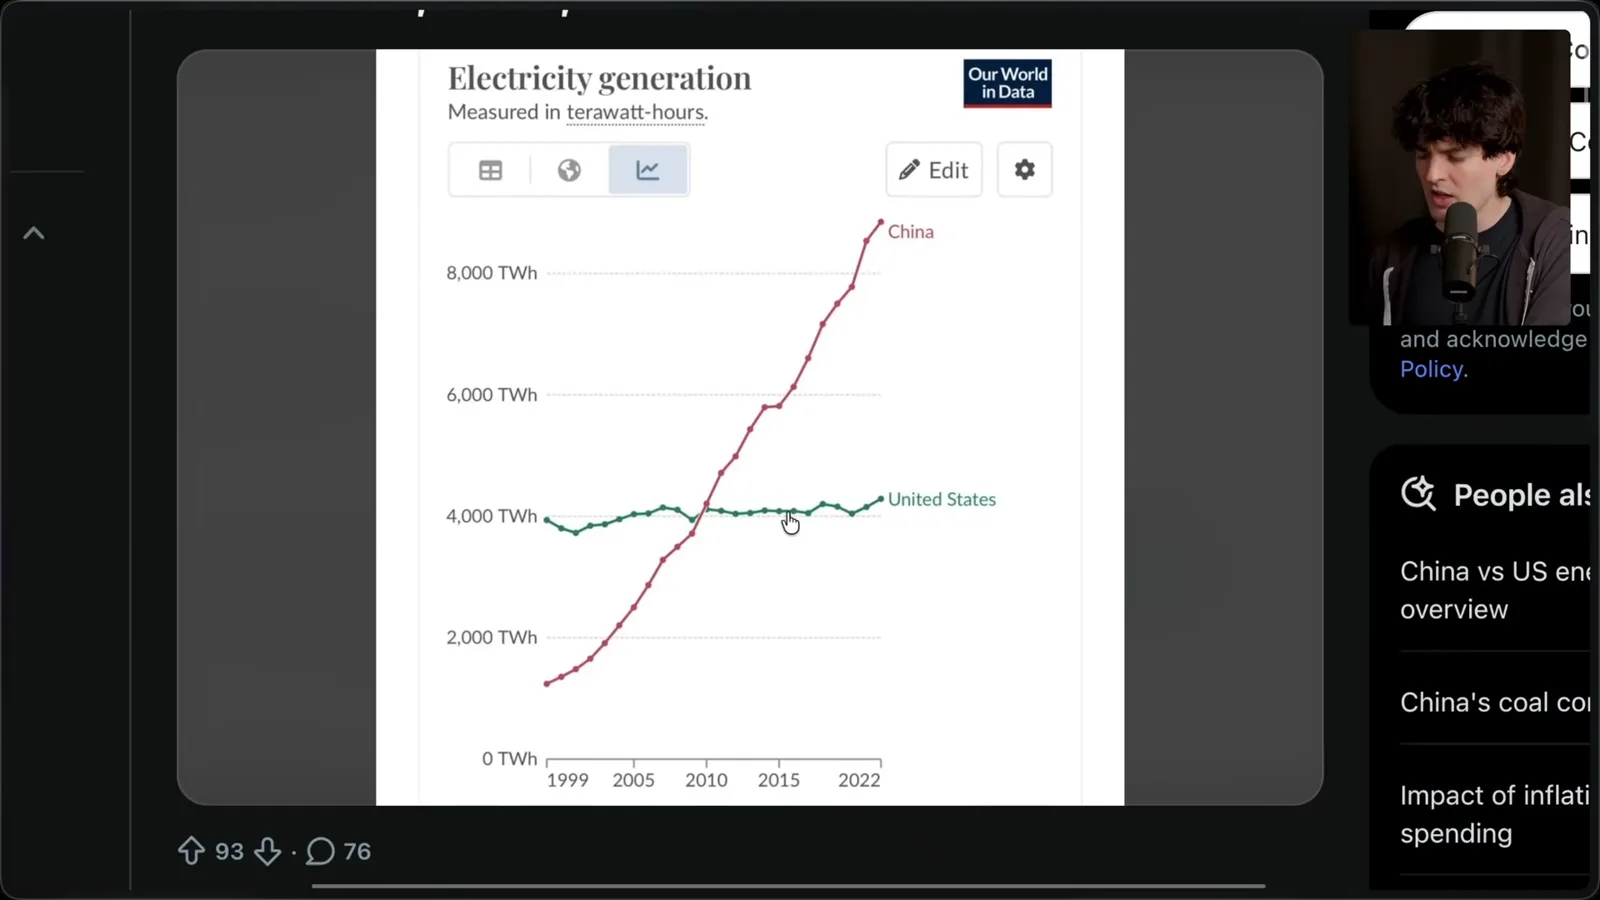
存储价格提供了一个消费者视角的例子,发电和电网容量则带来更多限制。历史图表为讨论提供背景。
存储也有自己的限制。我拿自己记得约 170 美元买过的 16 TB 硬盘,与后来看到的约 360 美元价格作比较。这是个人见闻,不是普遍价格走势,但说明大型基础设施需求的影响可能出现在 GPU 之外。
图中把芯片制造、内存、存储及争夺这些资源的公司放在一起。这是一张简化地图,但有助于说明,昂贵的单个零件并不能解释全部问题:每一项依赖都有自己的供应商、产能决策和交付周期。
接下来是电力。数据中心需要持续供电,而扩大发电和电网容量需要规划与建设。视频展示的 Our World in Data 历史图比较了中国和美国截至 2022 年的发电量;它只是讨论背景,并不是当前数据中心可用电力的指标。
我认为,电力供应、效率和更清洁的发电方式都应该与芯片供应一起受到关注。AI 的需求必须融入已经服务于家庭、商业和工业的电力系统。企业即使订到了硬件,仍可能面临接入电网和供电的独立难题。
为何供应扩张缓慢
增加产能需要长期投资及供应商之间的协调。硬件故障说明了生产过程的复杂性。
增加产能既慢又需要大量资本。制造商必须提前多年决定建设规模,之后还要依赖设备、劳动力、材料和客户需求协调到位。我提到扩张供应链需要很长时间;具体周期因项目而异,并非每座工厂都需要相同年数。
这带来协调问题:某一环节建得太早,昂贵的产能可能闲置;建得太晚,又可能拖累所有下游企业。公司必须在需求尚不确定时押注未来。风险不只在于 AI 是否增长,还在于短缺和过剩会出现在哪里。
我提到过去的硬件故障,说明制造过程可能有多复杂:材料或组装上的一个小问题,就可能影响大量设备。我对 Xbox 红环故障原因的具体解释只是我的说法,不能当作已经证实的技术结论。
高带宽内存又增加了制造和封装的复杂度。一个能投入使用的加速器不仅需要 GPU 芯片,还需要内存和组装产能。如果某家供应商扩产,但供应链其他环节没有相应产能,新增产出可能无法解决真正的瓶颈。
这就是为什么供应无法像软件功能一样迅速响应。公司必须在准确知道多年后客户需求之前投入巨资;让所有供应商同时行动很难,而过于乐观的预测可能让供应链某一环节留下昂贵的闲置产能。
提前购入产能的价值
Theo 将算力交易解读为提前采购带来的收益,并给出粗略回本估算。最后他预测了 AI 需求和消费硬件的变化。
我的解读是,马斯克旗下公司为自己的 AI 计划较早购入大量计算资源,并可能在需求旺盛时通过出租算力受益。我用谷歌协议支持这一判断,但这并不意味着这些公司自身没有电力、硬件或运营方面的限制。
我推测租赁收入能多快覆盖硬件支出,提出约四个月的粗略算法。这只是简单估算,不是已经证实的回本周期:它没有充分计入运营支出、资本成本、供应爬坡、合同条件和其他基础设施费用。
供电安排也是其中一环。我讨论了发电、储能和让产能上线的能力,包括与马斯克其他业务可能存在的联系。更广泛的观点是,当其他公司急于扩张时,同时拥有芯片和能源的获取能力,可能让供应商处于有利位置。
我预计 OpenAI 和 Anthropic 等 AI 实验室会继续争夺算力,也认为只要硬件需求保持强劲,Nvidia 就会受益。这些是我对市场的判断,并不能保证这些公司的未来采购、Nvidia 的业绩或价格走向。
随着大买家争夺资源,消费者可能继续面临内存和存储价格压力。我认为,如果强大的本地硬件长期昂贵,设备将来可能更多依赖云端算力。价格走势和产品设计转变都仍是预测。
关键是看完整条供应链,而不是只看一条 GPU 交易新闻。芯片制造、内存、存储和电力必须同时到位,而各环节扩张速度不同。提前 获得有用产能的人,可能拥有后来者无法立即通过购买获得的选择。
同频道的其他文章
 38:47EN → 简体中文
 Theo - t3․gg· 2026年10月28日Theo 的长时间 Agent 实验:验证、算力与成本Theo Browne · Ping Labs滑板游戏和两个编译器项目展示了反复检查与弹性算力如何支撑 agent 工作,也揭示了循环可能带来的高昂成本。
 36:07EN → 简体中文Theo - t3․gg· 2026年10月27日Theo 谈 Token 成本、编程智能体与 AI 能力的价格Theo Browne · Ping Labs一则关于 Lauren 的 AI 支出估算广泛传播,引出了对缓存计价、基准测试和编程智能体工作方式的讨论。
 30:37EN → 简体中文Theo - t3․gg· 2026年10月26日Theo 的三个技能:用编程智能体审查和交付代码Theo Browne · Ping Labssol-loop、full-send 和 full-stop 如何定义审查、验证以及不同程度的合并权限。
 0:43EN → 简体中文Theo - t3․gg· 2026年10月23日Theo 区分安全漏洞与实际攻击Theo Browne · Ping Labs一段简短讲解:软件漏洞披露和攻击事件为何属于不同类型的安全新闻。
 29:22EN → 简体中文Theo - t3․gg· 2026年10月22日Theo 谈安全漏洞、被盗 API 密钥与 AITheo Browne · Ping Labs从漏洞披露到补丁部署之间的风险窗口,以及被盗推理密钥为何可能有价值的推测。
 31:13EN → 简体中文Theo - t3․gg· 2026年10月20日Theo:更聪明的模型为何能帮助更多人Theo Browne · Ping Labs从游戏修改到编译器实验,Theo 重新思考谁能从更强大的 AI 中受益。