30 秒看懂
Jordan Nanos 与 Daniel Nishball 讨论 SemiAnalysis 对 AI 基础设施支出的预测,以及用于融资的信贷结构。他们分析 NVIDIA 的承诺、GPU 租赁价格、模型服务的经济性和企业兜底能力的限制;大额数字均为分析师的估计或预测。
- 1融资预测11.3 万亿美元是 2024 至 2029 年预计的 AI IT 与数据中心累计支出。
- 2NVIDIA 承诺节目中的快照把约 4975 亿美元已披露的表外承诺总额分成多个类别。
- 3信用与执行信用较强的客户承购可以降低部分信用风险,但不能保证按时建成和交付。
- 4旧 GPU 价格上涨调查图表显示,随着新加速器供应紧张,H100 一年期租赁价格上涨。
- 5兜底如何运作NVIDIA 的租赁承诺可以帮助 neocloud 获得融资,同时后者寻找自己的客户。
要点建议
- SemiAnalysis 预计,2024 至 2029 年 AI IT 与数据中心累计资本支出将达到 11.3 万亿美元。
- 长期合同和投资级主体的兜底可以帮助项目借款,但不能消除执行风险。
- 分析师的数据表明,尽管更新、更快的硬件已经推出,H100 租赁价格仍然上涨。
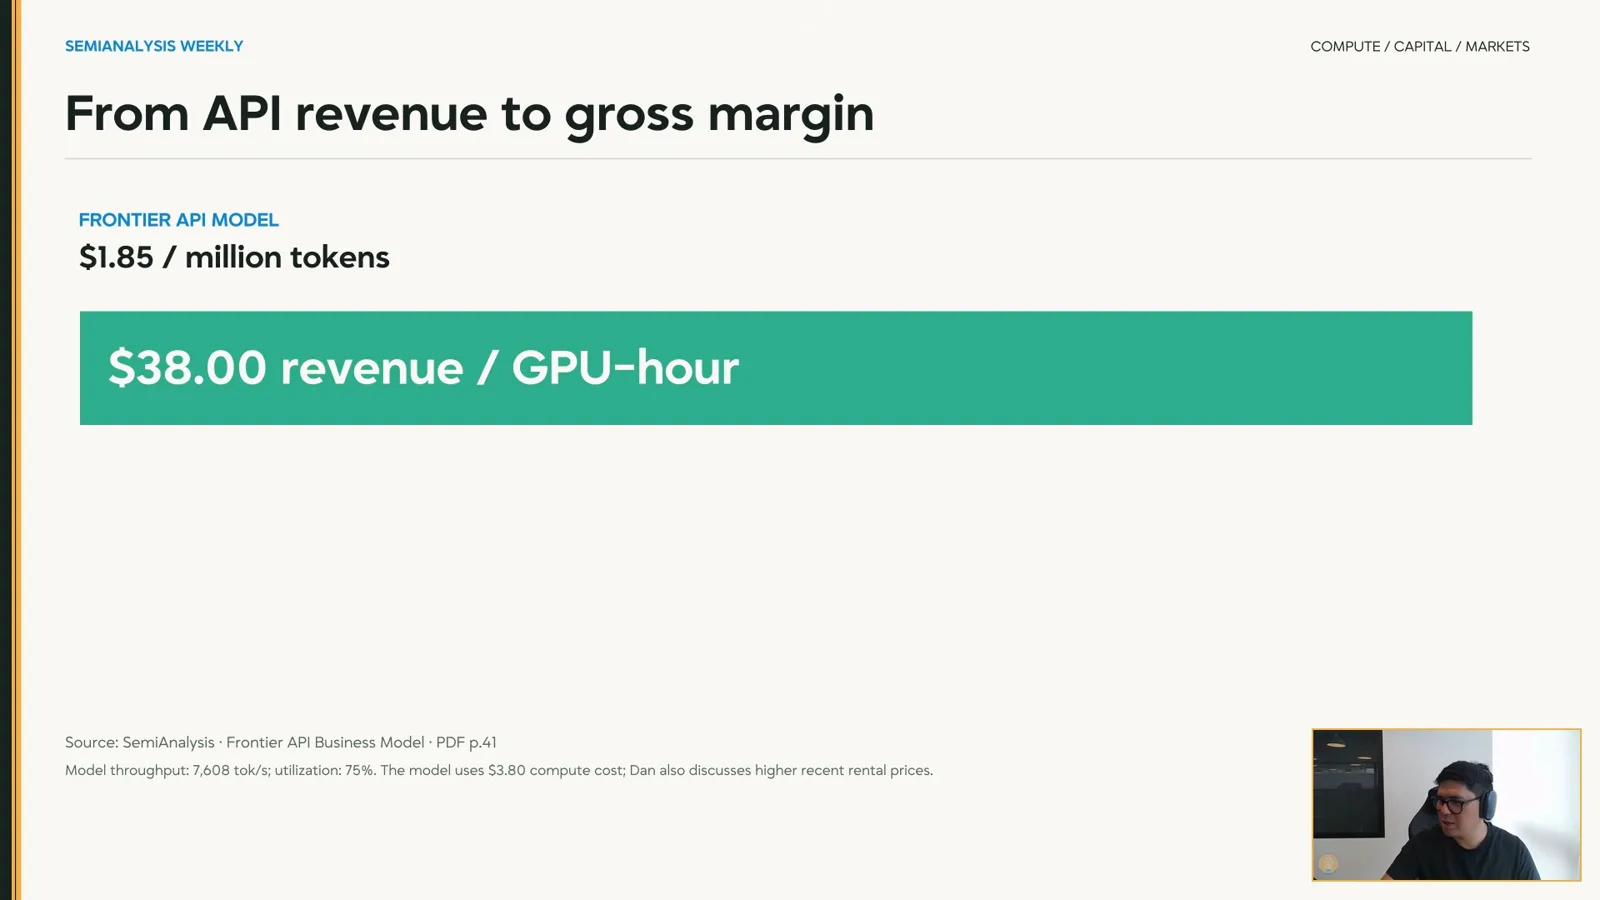
- 他们对较高 API 毛利率的模型取决于吞吐量、价格、利用率和成本假设。
- 分析师预计,贷款机构需要更好的工具来评估 GPU 残值和客户风险。
按章节阅读整理后的全文
资金需求与约束
分析师解释支出预测,以及融资如何与芯片和数据中心一起成为约束。
SemiAnalysis 主持人 Jordan Nanos 邀请 Daniel Nishball 讨论 AI 基础设施背后的融资。对话参考了团队 2026 年 9 月对 NVIDIA 承诺和建设规模的分析。
Nishball 说,资金需求迅速增长,并问企业资产负债表能否支持借款人所需的担保。对话将花钱的意愿与筹集融资的能力区分开来。
他用“AI 项目三要素”概括:资金、承购客户和数据中心。硬件供应同样重要,但他认为关键约束已逐渐从芯片转向设施和融资。
嘉宾讨论了内存短缺以及部分拟议加速器内存规格的下调。Nishball 说,成本和供应都影响了这一变化;他认为这是缓解硬件瓶颈的一种方式。
在数据中心方面,Nishball 提到新增供电场地、翻新的设施和现场发电。他预计 2027 至 2028 年供应平衡会改善,但这是预测,而非已经实现的结果。
SemiAnalysis 估计,2024 至 2029 年 AI IT 与数据中心的累计资本支出将达到 11.3 万亿美元。这个数字涵盖多年的预计支出和多类买方,并非超大规模云厂商单年的支出。
Nishball 说,模型把预计的加速器出货量与机架和系统成本结合起来,包括网络设备和 CPU,再加上数据中心建设。嘉宾说,发电厂和半导体工厂等其他上游支出不包含在这个特定总额中。
分析师预计,到 2029 年相关未偿债务约为 7 万亿美元,节目所讨论年份的新融资约为 1 万亿美元。Nishball 指出,偿还情况和未来容量假设都会影响估计。
他把资金需求与投资级和高收益债券市场、杠杆贷款市场作比较。不同借款人的信用状况各异,而越来越多的项目必须争取融资。
Nishball 列举了数据中心项目、neocloud 和模型公司已宣布或据报道进行的交易。他区分了已经筹集的资金与尚未形成文件的报道交易。
Nanos 强调,融资支持的不只是购买 GPU:在安装加速器之前,还需要建筑、电力和其他基础设施。
Nishball 区分总拥有成本与前期资本支出。服务器和设施采用的预计使用寿命不同,因此在不同衡量方法和折旧期限下,两者所占比例也不同。
Nanos 问,GPU 模型中的五年寿命结束后会怎样。Nishball 说,许多项目在承保时就假设在合同期内获得回报,并不依赖残值;期后的价值是额外收益,但交易结构各不相同。
资产负债表与信用风险
长期承购和担保帮助项目获得资金。会计处理与项目执行仍然重要。
节目展示了一张快照,按类别汇总 NVIDIA 已披露的约 4975 亿美元表外承诺总额。类别包括云协议、租赁、担保和供应承诺;图中另列的潜在残值担保类别没有估算金额。
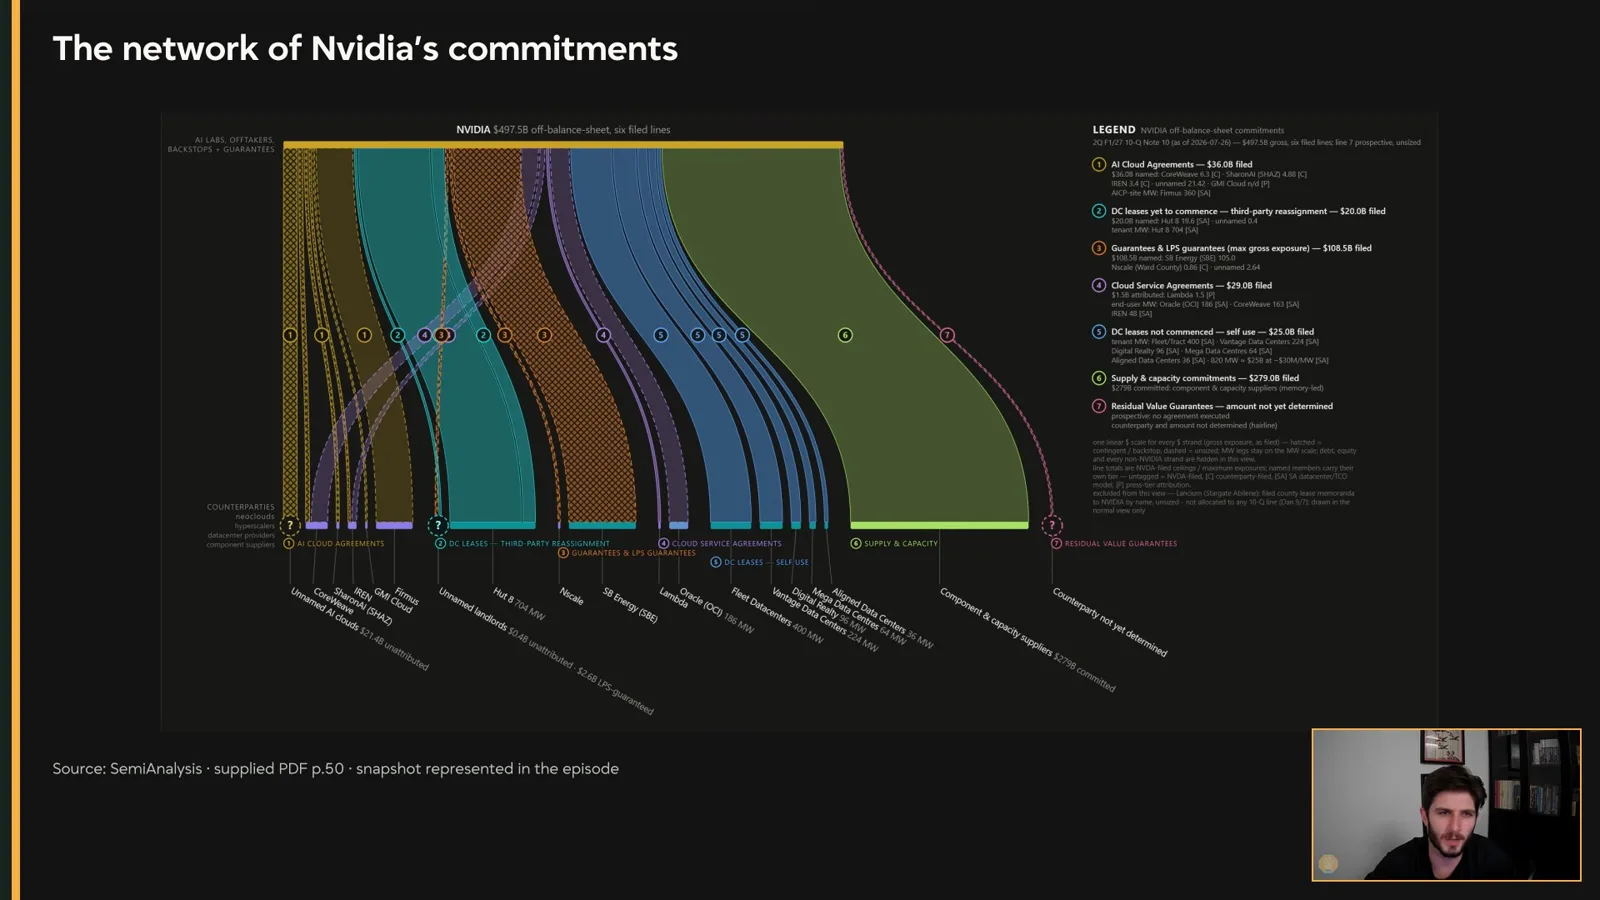
Nishball 提醒,兜底的目的很重要。担保可以帮助项目获得融资或容量,但仍须识别并评估相关敞口,不能假定风险已经消失。
他描述了一种结构:信用评级较高的超大规模云厂商承诺从 neocloud 承购算力,再向 AI 客户提供服务。云厂商的承诺可以让贷款机构更愿意提供建设贷款。
服务合同和租赁可能采用不同的会计处理。嘉宾说,即使义务没有作为债务出现在资产负债表上,它仍可能具有经济意义,需要关注相关披露。
Nishball 把这种做法称为“资产负债表即服务”:大型公司利用自身信用支持项目。他认为这种能力是有限的,因为贷款机构和评级机构最终可能质疑承诺的规模。
他以部分大型发行人的信用利差扩大作为市场信号。例子反映的是录制时的观察,不应当作当前收益率。
贷款机构为有 Meta 承购的 CoreWeave 项目融资时,可以同时考虑客户信用和项目执行。Nishball 用所选利差之间的差值说明后者的风险。
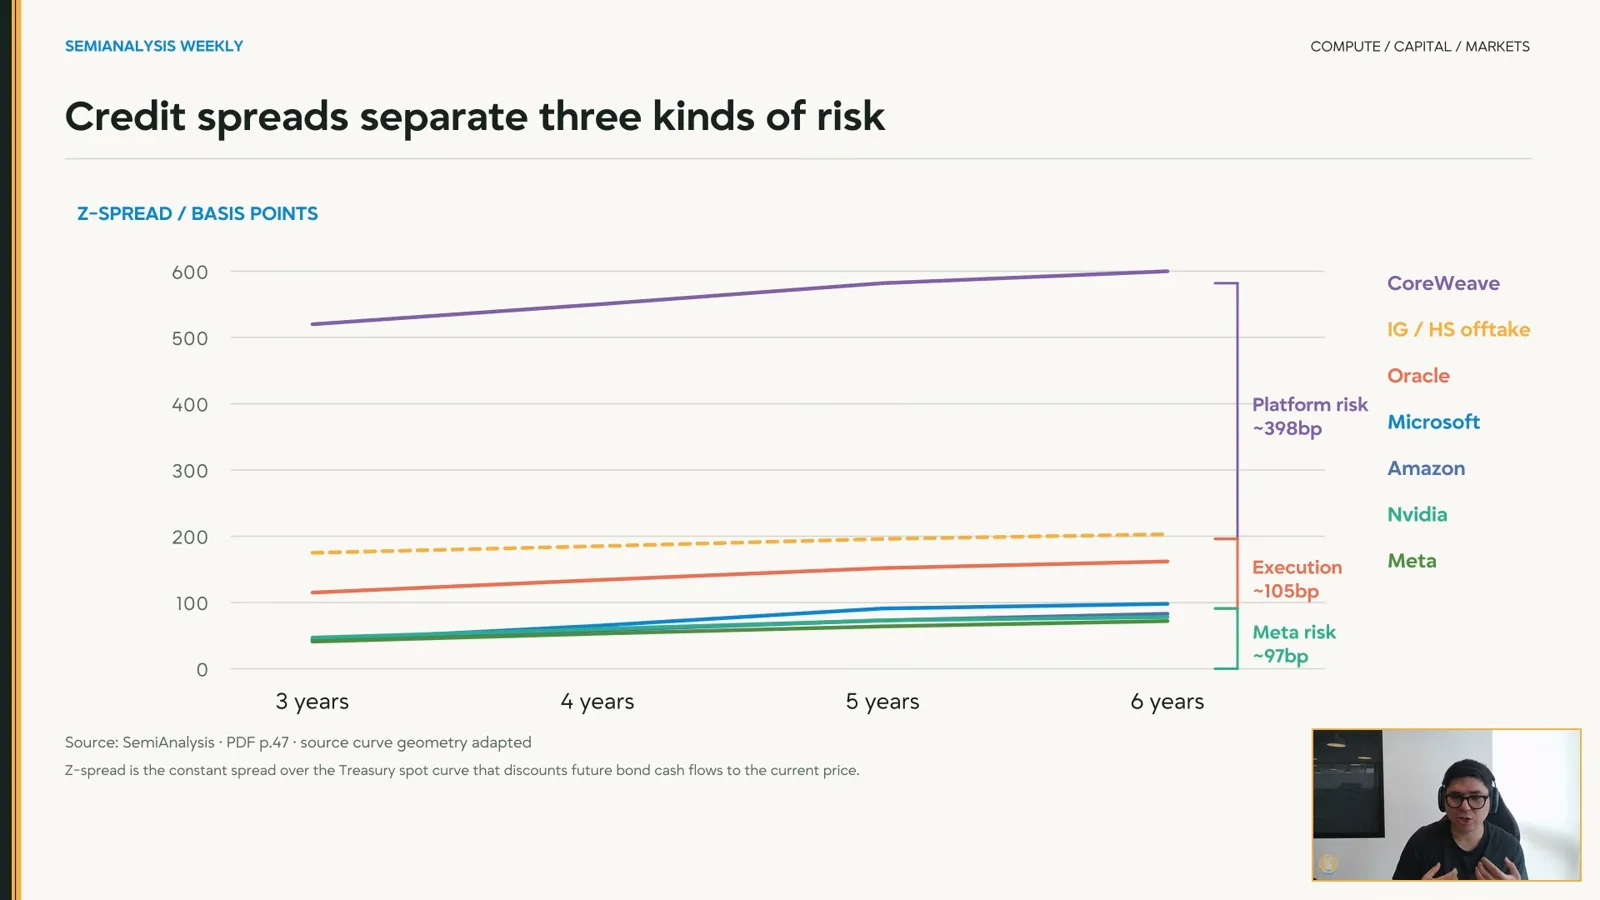
Nishball 认为集群质量评估可以提供一个运营信号。Nanos 提醒,托管集群评级既不是信用评级,也不能保证某个裸机数据中心按时交付。
即使属于同一家公司,不同场地也可能有不同的团队、位置、融资和执行风险。两位嘉宾同意,每个项目都需要单独评估。
GPU 租赁价格
嘉宾讨论供应短缺、H100 价格和预测残值的难度。
Nanos 说,GPU 买方过去可以通过短期概念验证比较供应商。在他描述的市场中,买方可能需要在交付前数月作出承诺并支付大额预付款。
资金成本可能在不同层级叠加:AI 实验室融资后向供应商付款,也间接承担供应商的融资成本。这可能促使企业从租赁转向自建。
自建也有资产负债表的限制。嘉宾描述了一种循环:当企业所需基础设施超过自身融资能力时,又会寻找外部伙伴和担保。
Nishball 说,贷款机构往往偏好投资级交易对手,因为较新的 neocloud 商业模式和 GPU 残值更难承保。他希望有更好的运营和市场数据来帮助评估风险。
GPU 残值部分取决于加速器能够赚取多少收入,而不是简单的直线折旧。Nanos 说,供应稀缺和未来需求不确定使理论折旧曲线难以观察。
较新系统在推理方面可能高效得多,因此如果两者都能随时购买,旧 H100 可能显得不划算。但他说,实际情况是最新硬件可能已经售罄,或者需要等待数月。
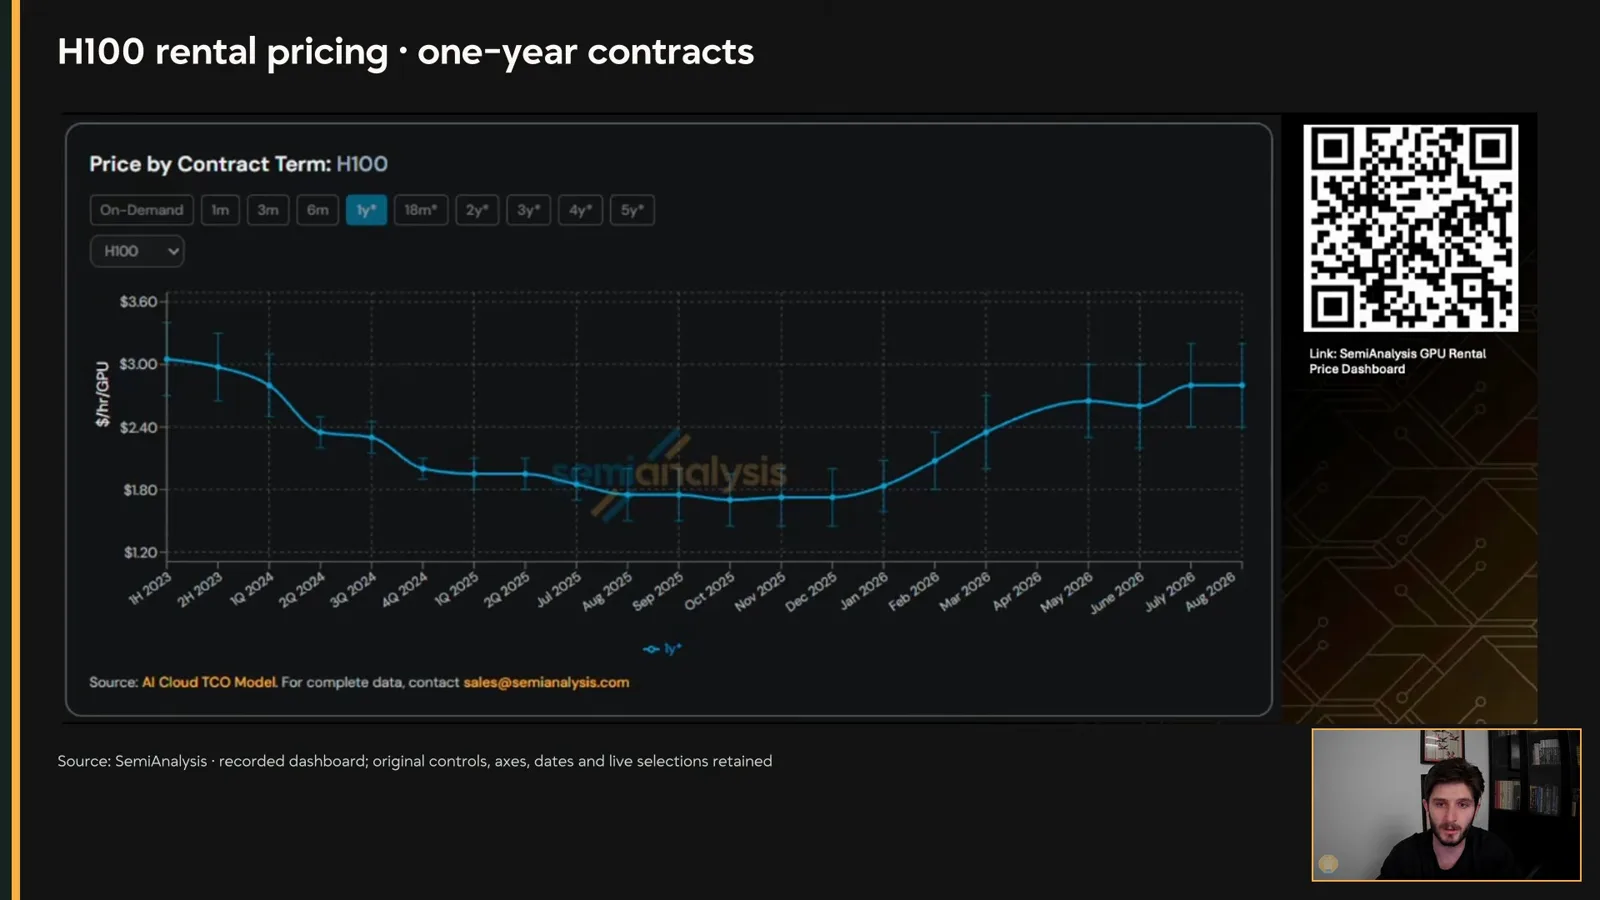
节目的调查图表显示,一年期 H100 租赁价格回升至接近更早时期的水平。Nanos 将上涨的大部分原因归结为:客户无法立即获得新 GPU,于是争抢现有算力。
他补充说,一些研究者偏好熟悉的 H100 系统,因为它有助于提高工作效率或保持数值稳定性,而不是只追求推理吞吐量。即使新硬件更快,这些需求仍能支撑旧设备。
嘉宾回忆了前一年较低的报价和后来高得多的续约价格。Nanos 预计需求和可能的数据中心延误会支撑价格,但承认这些都是前瞻判断。
Nishball 说,他们此前的折旧模型使用新 GPU 的相对性能,在一段时间内与价格走势相当接近。当实际价格偏离曲线时,团队开始研究租赁价格可能反映的供需情况。
Token 经济
他们分析 API 毛利率、订阅使用量和需求方面的假设。数字来自模型估计。
Nanos 将需求与模型效率联系起来:新架构可以用单位算力产出更多有用结果。他认为,在特定价格和利用率条件下,模型供应商与 GPU 出租方都可能受益。
他说,即使是成熟的实验室也可能低估了需求和盈利能力,因此作出了昂贵的算力承诺。这是他对市场的解释,并非各供应商已经证实的财务报告。
Nishball 回到两个问题:客户是否需要足够多的算力来证明支出合理,以及他们能否获得资金付款。较高的模型毛利率只能在相应假设成立时回答第一个问题。
他给出一个高利用率情景:一兆瓦前沿推理容量相对于建设成本能产生可观收入。他承认利用率假设可能过于乐观;实际结果取决于需求、定价和各项成本。
他们的示意性 API 模型使用混合 token 价格、吞吐量和利用率来估计每 GPU 小时收入。将其与假定租赁成本比较会得到较高毛利率,但这不是经过审计的公司整体毛利率。
订阅模式不同:固定费用是否盈利取决于每个客户使用多少服务。嘉宾讨论了一个估计的平均利用率,同时承认无法直接观察全部订阅者。
重度用户可能用满额度,而企业订阅者可能使用得少得多。Nanos 将这种激励与健身房会员作比较,同时将它与按 token 计费区分开来:后者的收入随消费增加。
Nishball 问 token 价格将如何变化。嘉宾认为,标价、缓存命中率和模型使用组合的变化,可能让人对实际价格得出不同结论。
Nanos 说,任务难度和 token 效率让跨时间比较更加复杂:随着模型改善,用户可能尝试更大的问题。他认为需求会继续增长,但指出不同的模型和服务选择可能改变经济性。
Nishball 说,AI 工具帮助一个小团队比他预期更快地建立了债务融资数据库。这是内部生产力轶事,并非受控比较。
需求与贷款机构
嘉宾讨论采用情况、投资者理解程度和预计融资需求的规模。
Nanos 描述了旅行变更、邮件和日程安排等个人用途。两位嘉宾都认为这些工具有价值,但他们的热情不能证明每个潜在客户都会采用。
Nishball 区分早期 AI 用户与大型企业;对于后者,他认为发现用途、组织变革和部署意愿存在更多不确定性。不同领导者可能作出截然不同的选择。
Nanos 预计 AI 原生企业会增长,并可能吸引习惯投资其他基础设施的资金。他把这作为一种可能的未来,而不是既有企业必然被取代的结论。
话题回到贷款机构评估项目的能力。Nishball 说,许多机构目前依靠大型担保人的信用,同时学习 neocloud 客户、设备和运营风险。
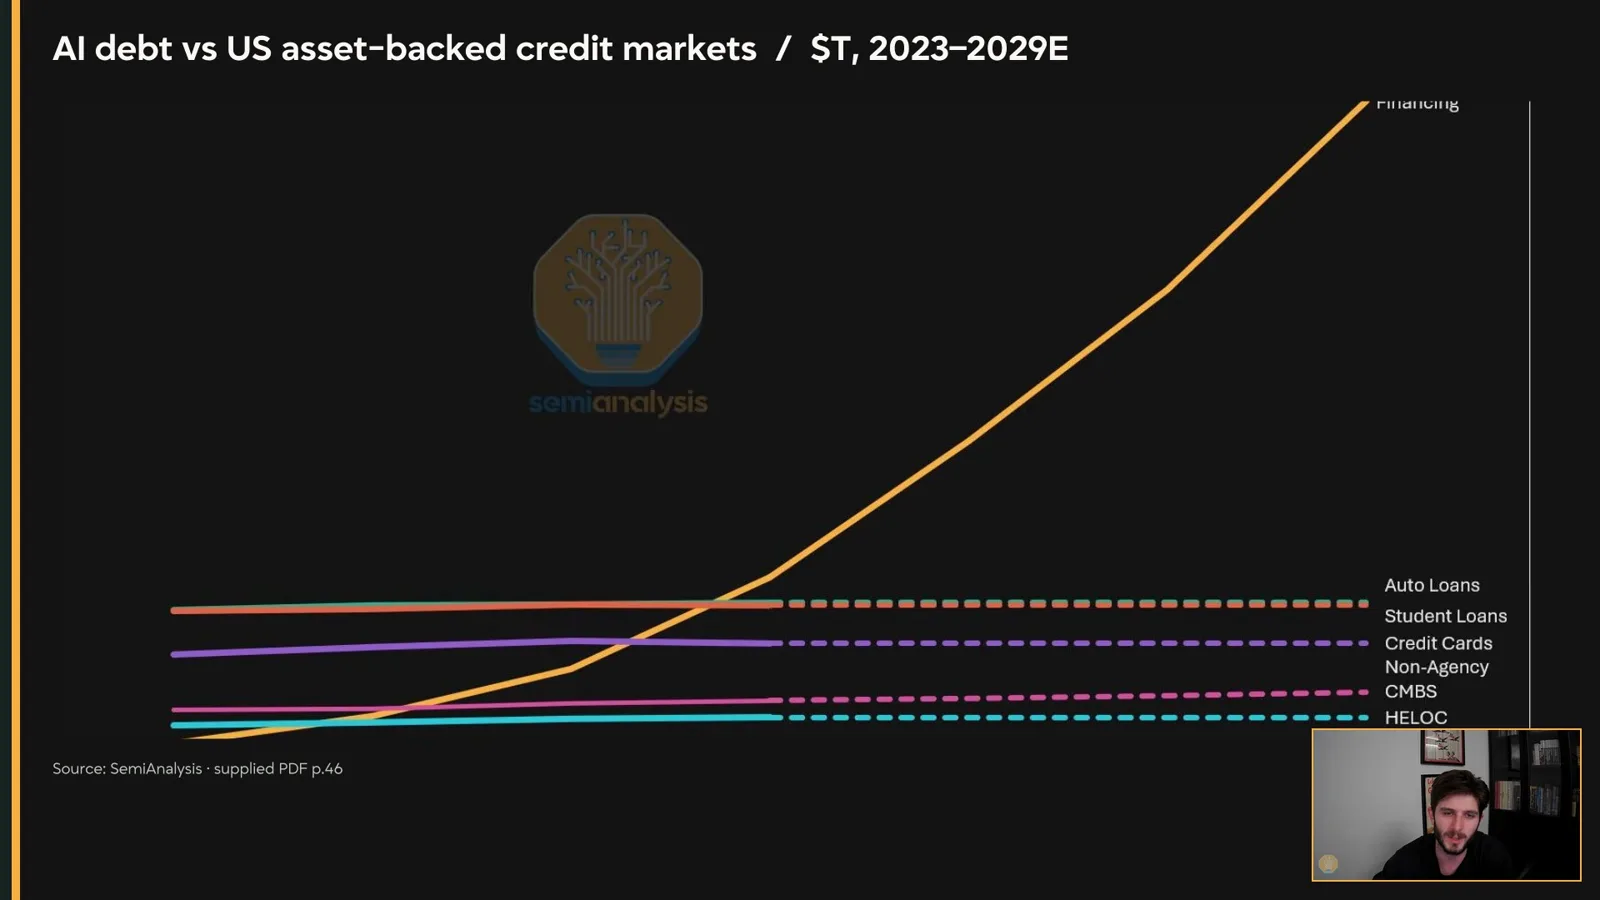
他把预计的 AI 融资规模与部分美国资产支持信贷市场比较。图表结合了团队的估计与预测;这并不意味着所有类别的定义或风险完全相同。
NVIDIA 兜底
Nishball 解释租赁担保和示意性的风险分层结构。企业提供担保的能力有限。
Nishball 解释了 NVIDIA 的租赁兜底计划。在他的描述中,如果 neocloud 找不到客户,NVIDIA 会按指定底价租用算力,让贷款机构面对一个更熟悉的交易对手。
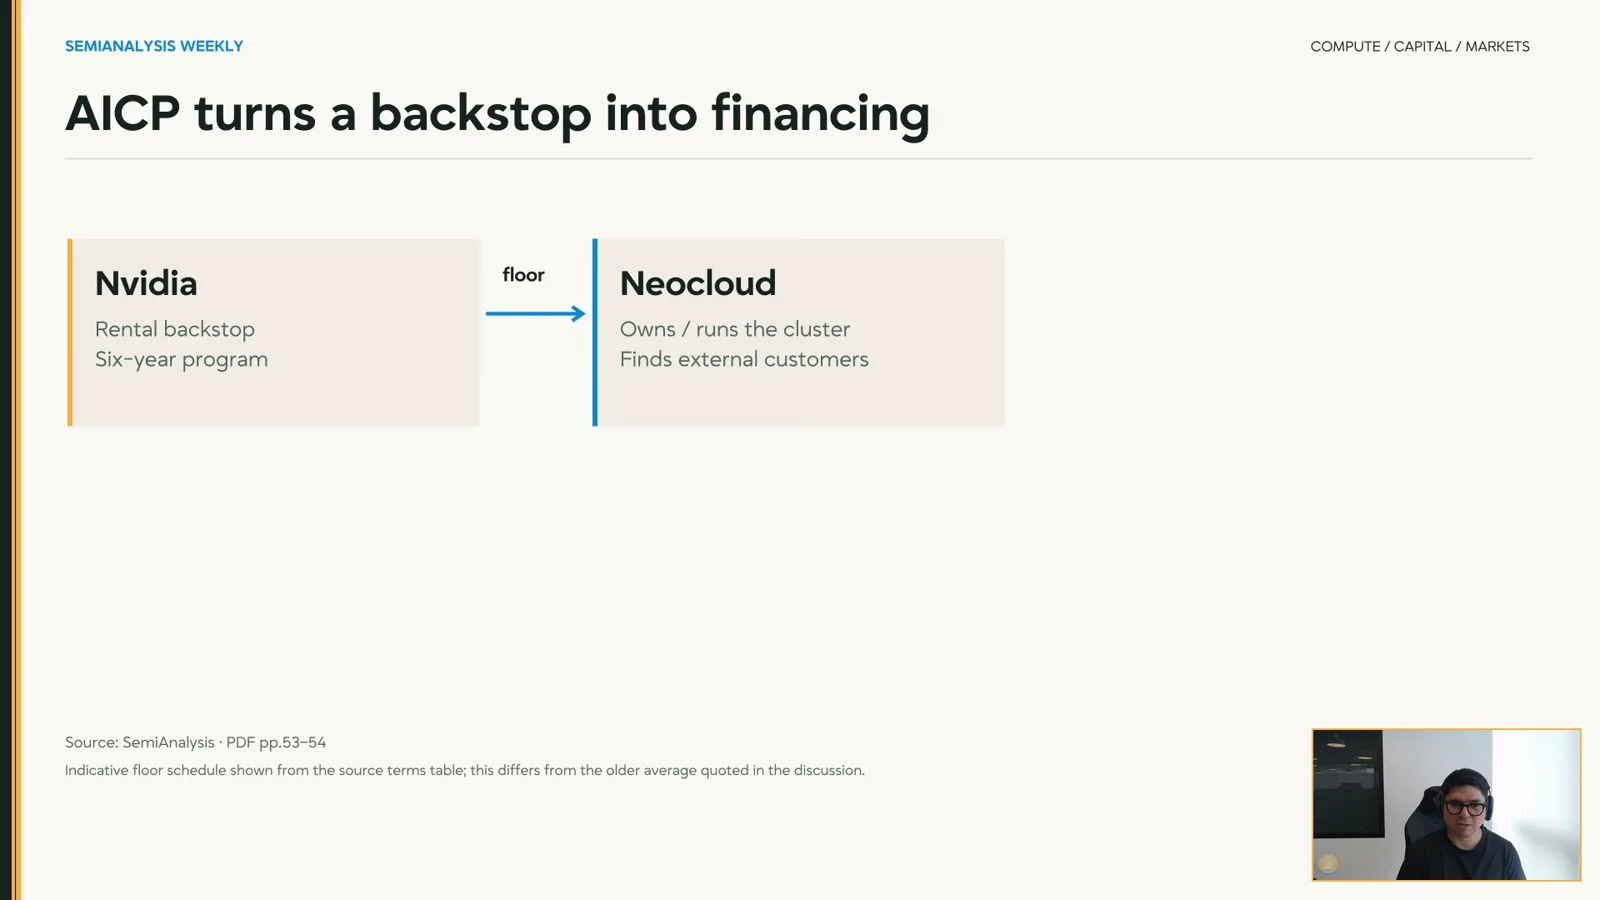
担保可以帮助运营商为建设集群借款,同时寻找自己的客户。Nishball 描述了一个六年期安排,其中每年有不同的最低价格;节目图表注明,示意价格表与口头引用的旧平均值不同。
他说,这一机制也给贷款机构时间观察 neocloud 的客户群、流失率和执行情况。它不能消除平台或建设风险,具体条款取决于个别协议。
Nishball 描述了作为担保交换条件的收入分成,以及支持具体项目的其他结构。这些是嘉宾对交易条款的描述,并非所有兜底安排的通用规则。
他勾勒了一种假设性的 5000 亿美元资本合作结构,包含不同风险层级。股权和次级部分先于优先部分承担损失,残值担保可附于某个层级;图表明确标注这只是示意,并非已签约条款。
团队根据其资产负债表模型假设,估计 NVIDIA 能支持一定规模的容量,但 Nishball 说这不足以覆盖整个预计市场。他认为,贷款机构最终需要评估企业兜底之外的风险。
Nanos 指出两个需求:让贷款机构更了解交易结构与客户,以及认识团队预计仍需增加的资金规模。预测和融资能否获得都存在不确定性。
结束思考
随着新的贷款机构进入市场,嘉宾讨论技术和财务尽职调查的必要性。
嘉宾回顾了向贷款机构解释技术、回报和风险所需的工作。Nanos 回忆,自己意识到养老基金投资者最终也可能承担这些融资决策的风险。
最后,他们强调新投资者需要经历学习过程,技术和财务尽职调查因此很重要。此后节目转入招聘和其他日常事项。
同频道的其他文章
 55:06EN → 简体中文
 SemiAnalysis· 2026年10月27日播客 · 4 人对谈Anthropic 的 S-1:收入、算力成本与规模竞赛SemiAnalysis 嘉宾解读 Anthropic 的申报文件,讨论算力经济性、客户集中度与竞争。
 34:35EN → 简体中文SemiAnalysis· 2026年10月23日播客 · 3 人对谈SemiAnalysis 谈 ASML 的 hybrid bonding 专利、HBM 经济账和下一代设备生态嘉宾 Sherry Zhang, Howie · 主持 Jordan NanosJordan Nanos、Sherry Zhang 和 Howie 审视一种轨道式键合设计:把晶圆送到芯片处,并说明这项技术能否落地,取决于精度、洁净度、经济账,以及一条正在变化的供应链。
 34:47EN → 简体中文SemiAnalysis· 2026年10月20日播客 · 3 人对谈SemiAnalysis 为何上调 2027 年数据中心预测嘉宾 Jeremie Ontiveros, Reyk Knuhtsen · 主持 Jordan NanosJeremie Ontiveros 和 Reyk Knuhtsen 解释他们的项目级模型、建设风险,以及未来可能出现的供需失衡。
 44:12EN → 简体中文SemiAnalysis· 2026年10月14日播客 · 3 人对谈GLM 5.3、稀疏注意力与推理成本嘉宾 Kimbo Chen, Wenyao Gao · 主持 Jordan NanosSemiAnalysis 讨论内存瓶颈、AMD 和 NVIDIA 的推理结果、后训练以及对中国芯片的支持。
 50:13EN → 简体中文SemiAnalysis· 2026年10月7日播客 · 3 人对谈SemiAnalysis 如何比较 AI 订阅额度嘉宾 Max Kan, Andrew Megalaa · 主持 Jordan Nanos从 token 计费、缓存密集型工作负载出发,理解按 API 价格折算订阅价值所依赖的假设。