30 秒看懂
SemiAnalysis 主持人 Jordan Nanos 与 Jeremie Ontiveros、Reyk Knuhtsen 讨论他们对 2027 年约 50 吉瓦数据中心容量的预测。他们回应更谨慎的观点,解释如何考虑延误,并讨论模块化建设、电力和芯片供应。
- 1预测上调团队目前预计 2027 年约有 50 吉瓦,高于此前的 43 吉瓦。
- 2逐项目追踪许可、电力分配和卫星图像帮助团队评估每栋建筑。
- 3模型中的延误分析师称,他们经常在开发商的交付目标上增加一到三个季度。
- 4模块化建设预制组件可以减少现场工作并缩短工期。
- 52028 年可能出现逆转Ontiveros 认为数据中心容量可能超过芯片供应,这是需要关注的风险。
要点建议
- SemiAnalysis 将 2027 年预测从 43 吉瓦上调至约 50 吉瓦,而一些批评者预计约为 25 吉瓦。
- 分析师逐栋追踪项目,并称模型已经考虑了延误。
- 建设禁令、电力和劳动力约束确实存在,但对不同项目的影响各异。
- 分析师认为,模块化建设可以缩短工期并减少现场用工。
- 团队认为 2028 年数据中心容量可能超过芯片供应,但这是一项风险而非定论。
按章节阅读整理后的全文
预测之争
尽管批评者质疑此前的估计,SemiAnalysis 仍上调了 2027 年预测。分析师介绍了模型的历史。
Jordan Nanos 邀请 SemiAnalysis 的 Jeremie Ontiveros 和 Reyk Knuhtsen 讨论团队对 2027 年数据中心的预测。Brad Gerstner 曾认为他们此前的 43 吉瓦估计过于激进;团队却将预测上调至约 50 吉瓦。
Nanos 说,批评者指出建设禁令、电网接入等约束,认为数字更接近 25 吉瓦。他请分析师解释模型、风险,以及他们为何仍对较高的预测有信心。
Ontiveros 说,SemiAnalysis 近三年前推出模型,并于 2024 年 3 月公布初步结果。他称团队的预测高于许多同行,并预见到 2025 年和 2026 年的加速增长。
团队交叉验证芯片、数据中心和能源方面的信息,而不是依赖单一来源。Ontiveros 说,尽管预测有所上调,不同版本之间总体保持一致。
Knuhtsen 说,反对意见涉及建设禁令、电力、劳动力、设备和融资。他认为,人们经常从个别项目取消或延误的新闻推断整个市场的情况。
模型追踪什么
团队讨论建设禁令、各项目施工进度和潜在延误,并称预测已经考虑了许多风险。
团队表示,他们逐栋追踪建筑、许可和电力分配,利用卫星图像观察施工并估计项目何时上线。Knuhtsen 认为,能够实际观察到的建设进度为预测提供了依据。
为了评估建设禁令,分析师将 400 多项限制与数据中心位置及管辖区域对应起来。Knuhtsen 说,约有 10% 受到实际影响;电网余量和现场发电条件也因项目而异。
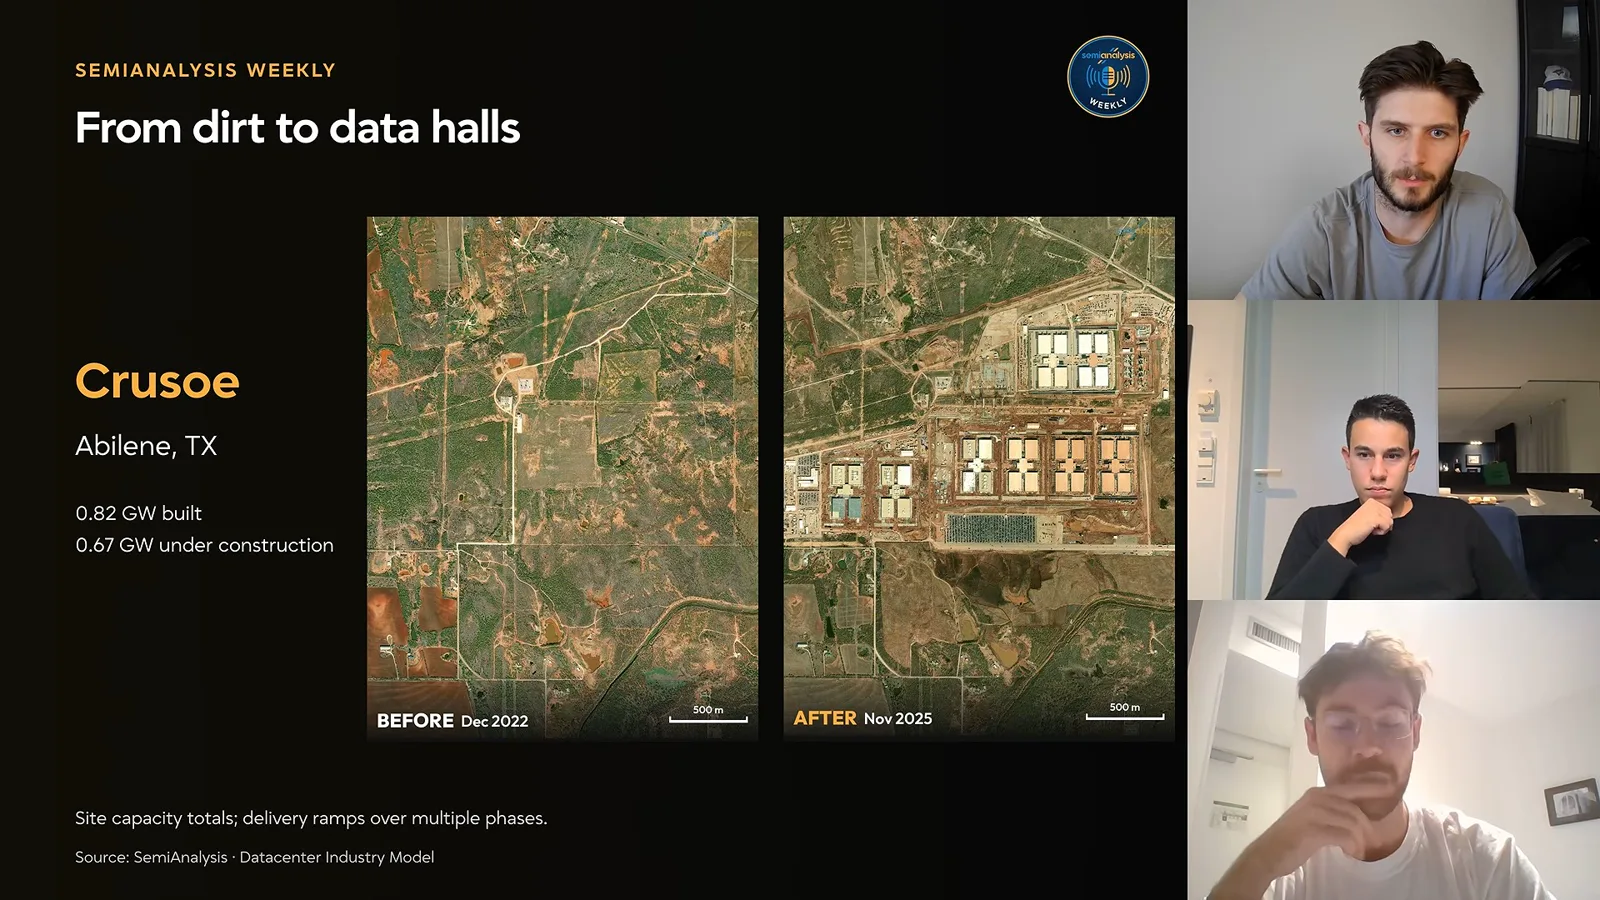
Nanos 问,大量项目会不会延误几个季度或一年,导致容量从 2027 年推迟到 2028 年。Knuhtsen 说,冬季风暴、设备故障和过于乐观的工期都可能导致延误。
Knuhtsen 说,按历史标准,12 个月的施工周期已经很激进。如果新开发商的许可、电力或租户不明确,就会引发更多疑问,因此模型不会照单全收所有短工期。
Ontiveros 认为,在他们的预测上再一刀切地打折,可能重复计算延误。一些已经开工的项目在 2027 年只贡献部分容量,另一些当年则没有贡献。
分析师也与项目现场的开发商交流。Ontiveros 说,他们听到社区反对和劳动力短缺的问题,但交付目标也越来越激进;模型经常在这些目标上增加一到三个季度的延误。
最大的项目
分析师区分首期交付与整个园区的产能爬坡,并解释新墨西哥州和 Childress 项目的假设。
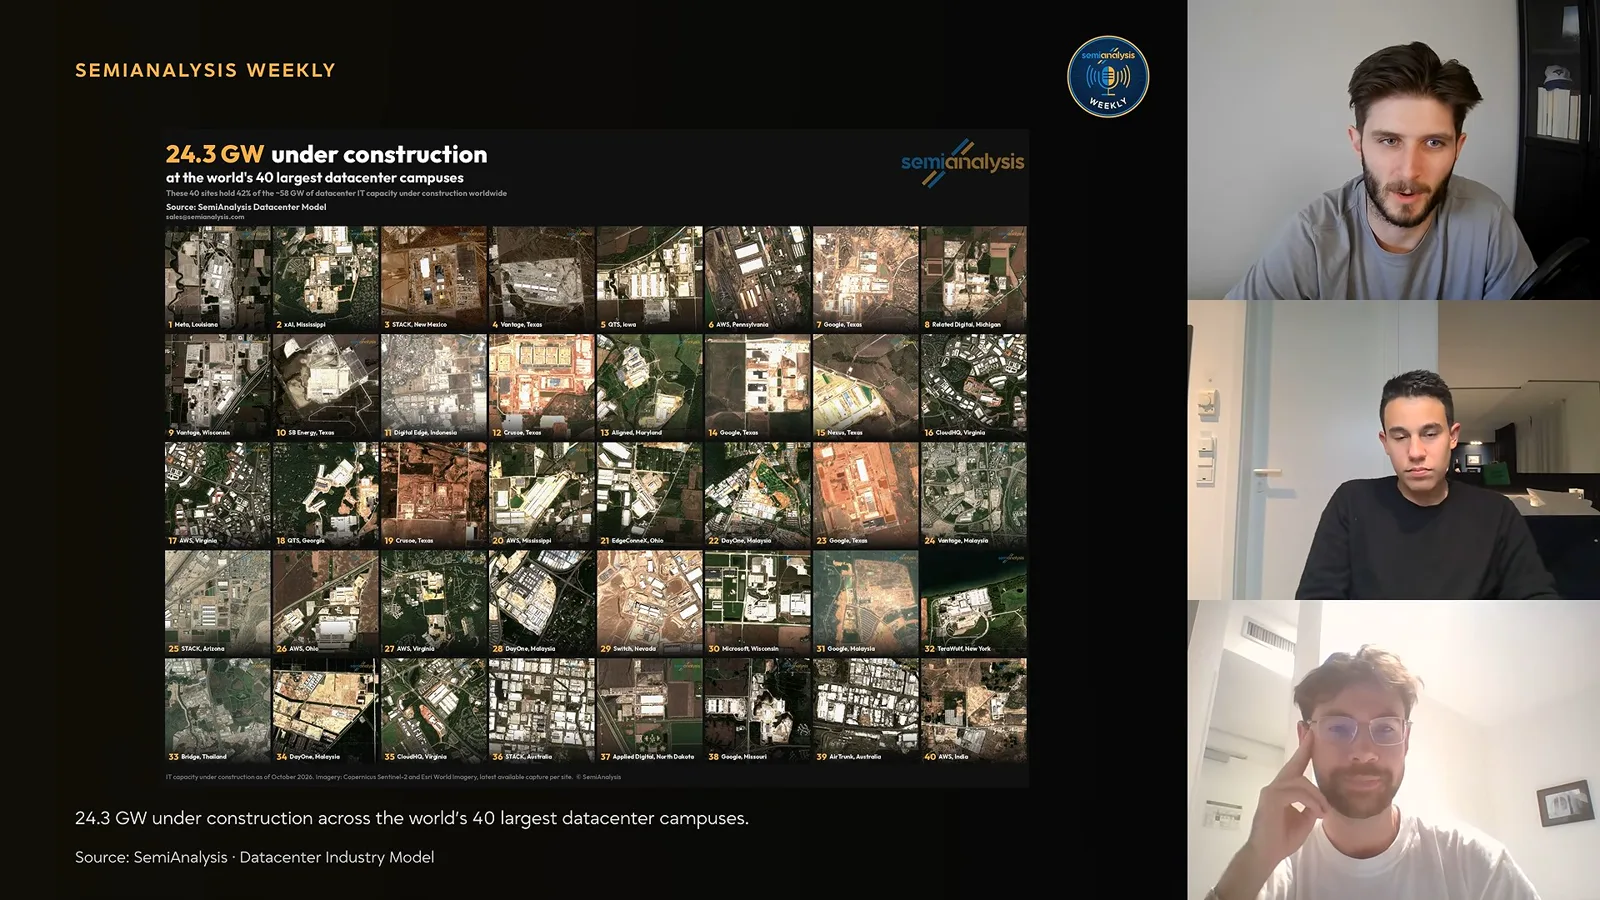
Nanos 指着图表中的 40 个大型项目说,它们只占全球在建数据中心容量的不到一半。模型并没有假设这些园区的每一兆瓦都会在 2027 年交付。
Ontiveros 区分了项目首期交付时间和整个园区达到满容量的速度。他说,由于电力方面的挑战,模型对 Oracle 新墨西哥州项目采用了较慢的爬坡速度。
另一个例子是 Crusoe 的 Childress 项目。他说,最新模型计入的 2027 年容量不到 200 兆瓦,而不是一些批评者认为的完整 1 吉瓦。大型设施需要逐步爬坡,不会一夜之间满负荷运行。
领先指标
租赁、开工和供应商订单在不同阶段提供信号。能源设备和融资也影响交付。
Nanos 问团队如何从早期预测一直追踪到项目施工。Ontiveros 说,数据中心、能源和工业模型会跟踪参与项目不同阶段的供应商。
场地施工承包商 Sterling 是一个早期指标:土地准备先于建筑施工。电气和冷却设备供应商则提供后期信号,包括提前交付和供应链延误。
能源设备提供了另一个观察工期的角度。Ontiveros 说,燃气轮机的交付周期长达数年,往复式发动机等替代方案则可能更快到货。团队综合这些信号评估时间表。
团队尤其重视两个指标:自建项目的开工情况,以及超大规模云厂商、neocloud 或 AI 实验室与数据中心运营商签订的预租合同。租约可能在项目不同阶段签订,但往往先于融资和施工。
Nanos 问及总额超过 1 万亿美元的已签数据中心租约。Ontiveros 说,要估算总额,需要追踪上市公司和私营运营商的具体合同、价格及递增条款,后者的协议受到的关注较少。
模块化建设
预制组件可以减少用工并缩短工期,团队对开发商雄心勃勃的时间表保持谨慎。
Nanos 转向模块化建设。Knuhtsen 说,与传统的现场逐件安装电气系统相比,标准化的预制组件可以加快建设并减少现场用工。
他把传统的约 18 个月工期与运营商提出的较短案例作比较,包括 DayOne 的约 9 个月和 Bright Ray 的 6 个月。他预计模块化设计更广泛应用后会缩短工期,但这些案例各有具体条件。
例如,预制电力模块可以直接装入数据机房并接通,而不必在现场组装整个系统。Knuhtsen 说,团队正在研究可用劳动力能否支撑 2027 年的建设规模。
Ontiveros 说,新项目的设计目标是加快施工、产能爬坡和调试。开发商可能承诺 6 个月完工,但分析师制定预测时会有意调低许多此类假设。
Knuhtsen 认为竞争压力会推动更多开发商采用模块化建设:能在八九个月交付的供应商,可能比需要 12 到 14 个月的供应商更有吸引力。他看到市场不仅需要小模块,也需要更大的预制数据机房。
电力、芯片与容量
即使有建筑和 GPU,电力也可能限制部署。分析师讨论未来失衡的可能性。
Nanos 问未来是数据中心还是加速器会供应过剩。他指出,即使建筑和 GPU 都有,电力额度仍可能限制部署,迫使运营商限制 GPU 功耗。
Ontiveros 说,根据基础设施指标预测数据中心供应相对容易一些,芯片供应则可能更加波动。在对话发生时,他认为 GPU 比现成的数据中心容量更容易获得。
展望更远的未来,Ontiveros 认为数据中心容量可能超过芯片供应,尤其是在 2028 年。他将其描述为需要关注的风险,而不是供应过剩必然发生的正式预测。
半导体供应扩张的速度会影响这种平衡。Ontiveros 说,这一前景支持对半导体工厂和设备的投资,团队已经与客户讨论这一主题数月。
回应批评
对话回到不同预测为何存在差异。团队为自己的方法辩护,同时等待 2027 年的实际结果。
回到 Gerstner 的批评,Nanos 问为什么较低的预测获得了共鸣。Ontiveros 说,当下土地、电力和可用数据中心空间的短缺很明显,而 12 到 15 个月后的情况更难看清。
Ontiveros 认为 Jensen Huang 重视保障供应,符合他长期以来积极规划供应链的风格。他以此前加密货币挖矿扩张为例,指出半导体市场可能具有周期性。
Knuhtsen 同意建设禁令、电网接入、劳动力和设备约束都是真实存在的。他反对的是在没有衡量这些问题对具体项目影响的情况下,就得出整个市场的结论。
Ontiveros 说,许多其他预测明显更低,但他质疑其中部分基础数据的质量和覆盖范围。他认为当前的短缺也影响了人们对未来容量的判断。
Nanos 说团队欢迎具体批评,但反对没有详细解释就否定其预测。Ontiveros 补充说,他们更广泛的目的是向更多人解释这个经常受到质疑的预测。
最后,分析师重申他们认为 2027 年将是基础设施部署规模非常大的一年。他们把施工、租赁和供应链信号视为有力证据,同时承认实际交付及时间仍需检验。
同频道的其他文章
 55:06EN → 简体中文
 SemiAnalysis· 2026年10月27日播客 · 4 人对谈Anthropic 的 S-1:收入、算力成本与规模竞赛SemiAnalysis 嘉宾解读 Anthropic 的申报文件,讨论算力经济性、客户集中度与竞争。
 34:35EN → 简体中文SemiAnalysis· 2026年10月23日播客 · 3 人对谈SemiAnalysis 谈 ASML 的 hybrid bonding 专利、HBM 经济账和下一代设备生态嘉宾 Sherry Zhang, Howie · 主持 Jordan NanosJordan Nanos、Sherry Zhang 和 Howie 审视一种轨道式键合设计:把晶圆送到芯片处,并说明这项技术能否落地,取决于精度、洁净度、经济账,以及一条正在变化的供应链。
 44:12EN → 简体中文SemiAnalysis· 2026年10月14日播客 · 3 人对谈GLM 5.3、稀疏注意力与推理成本嘉宾 Kimbo Chen, Wenyao Gao · 主持 Jordan NanosSemiAnalysis 讨论内存瓶颈、AMD 和 NVIDIA 的推理结果、后训练以及对中国芯片的支持。
 1:23:18EN → 简体中文SemiAnalysis· 2026年10月9日播客 · 2 人对谈谁来为 AI 基础设施建设融资?嘉宾 Daniel Nishball · 主持 Jordan NanosSemiAnalysis 分析预计的资金需求、GPU 租赁经济性,以及支持数据中心融资的担保。
 50:13EN → 简体中文SemiAnalysis· 2026年10月7日播客 · 3 人对谈SemiAnalysis 如何比较 AI 订阅额度嘉宾 Max Kan, Andrew Megalaa · 主持 Jordan Nanos从 token 计费、缓存密集型工作负载出发,理解按 API 价格折算订阅价值所依赖的假设。