30 秒看懂
在 Citadel Securities 的一场活动上,技术首席运营官 Jeff Maurone 介绍公司如何利用 AI、分析和计算,预先研究机构客户可能提出的市场问题。他展示了公司挑选的案例和观点,随后播放一段介绍交易及风险基础设施的企业视频。市场数据、模型表现和未来情景均为演讲者所述,本文未独立核实。
- 1从瓶颈到预先计算Maurone 以蛋白质结构预测为类比,说明如何利用计算提前回答问题。
- 2突破概率他以选取的 Avis 案例说明一个结合散户及期权资金流和空头持仓的模型。
- 3持仓即时估计他以 Procter & Gamble 为例,对比季度申报与每日估计视图。
- 4信用市场热力图演示展示了一张发行人交易量和利差变化的示意图。
- 5IPO 情景Maurone 讨论 SpaceX IPO 分析,以及公司对机构和散户承接能力的假设。
- 6研究基础设施他介绍公司的量化平台、数据资源和技术人员。
要点建议
- Maurone 认为,AI 能将分析师最初的问题扩展为更广泛的预先计算分析。
- 他的例子包括轧空风险、股票持仓和投资级信用利差的估计。
- 这些案例由公司挑选展示,不能证明预测准确性或未来投资结果。
- 企业视频介绍了零股交易、延长交易时间和基于情景的风险管理。
- Maurone 表示,公司的工具建立在量化研究平台、数据和大量计算资源之上。
按章节阅读整理后的全文
用计算扩展问题
Maurone 以蛋白质结构预测为类比,说明如何从处理单个请求转向预先计算,并介绍他如何将这一思路用于市场问题。
我是 Citadel Securities 的技术首席运营官 Jeff Maurone。为了介绍公司如何看待计算,我从蛋白质结构研究以及 Demis Hassabis 和 DeepMind 团队的工作说起。我用这个例子说明机器学习如何改变一个瓶颈,以及大规模计算如何拓展研究者能够探讨的问题。
我描述了从处理单个结构预测请求,转向大规模预测结构的变化,其中包括一个涵盖超过 2 亿种蛋白质的数据库。这些是计算预测,并不是说每个结构都经过实验验证。我的类比是:从等问题出现后逐一回答,转向预先准备更广泛的答案。
我认为,企业使用 AI 的价值不限于节省运营成本。分析师可以从对市场走势的直觉出发,用计算扩展分析。我将阅读少量 13F 申报文件,与一种可能的系统作对比:后者处理大量申报、比较历史数据并建立投资组合敞口模型。
接下来的例子是 Citadel Securities 工具和分析中挑选出来的案例。我将它们作为为客户问题做准备的方式来介绍,但本次演讲中的案例和数据不能独立证明模型的预测准确性,也不保证未来结果。
轧空与持仓
他展示了公司挑选的轧空概率和持仓变化估计案例。这些案例由公司提供,并非经过独立验证的预测。
第一个问题是如何预判轧空。我介绍了一个名为 Breakout Probability 的工具,它将散户股票及期权资金流与机构空头持仓信息结合。按照我的介绍,公司会定期对证券计算估计值。
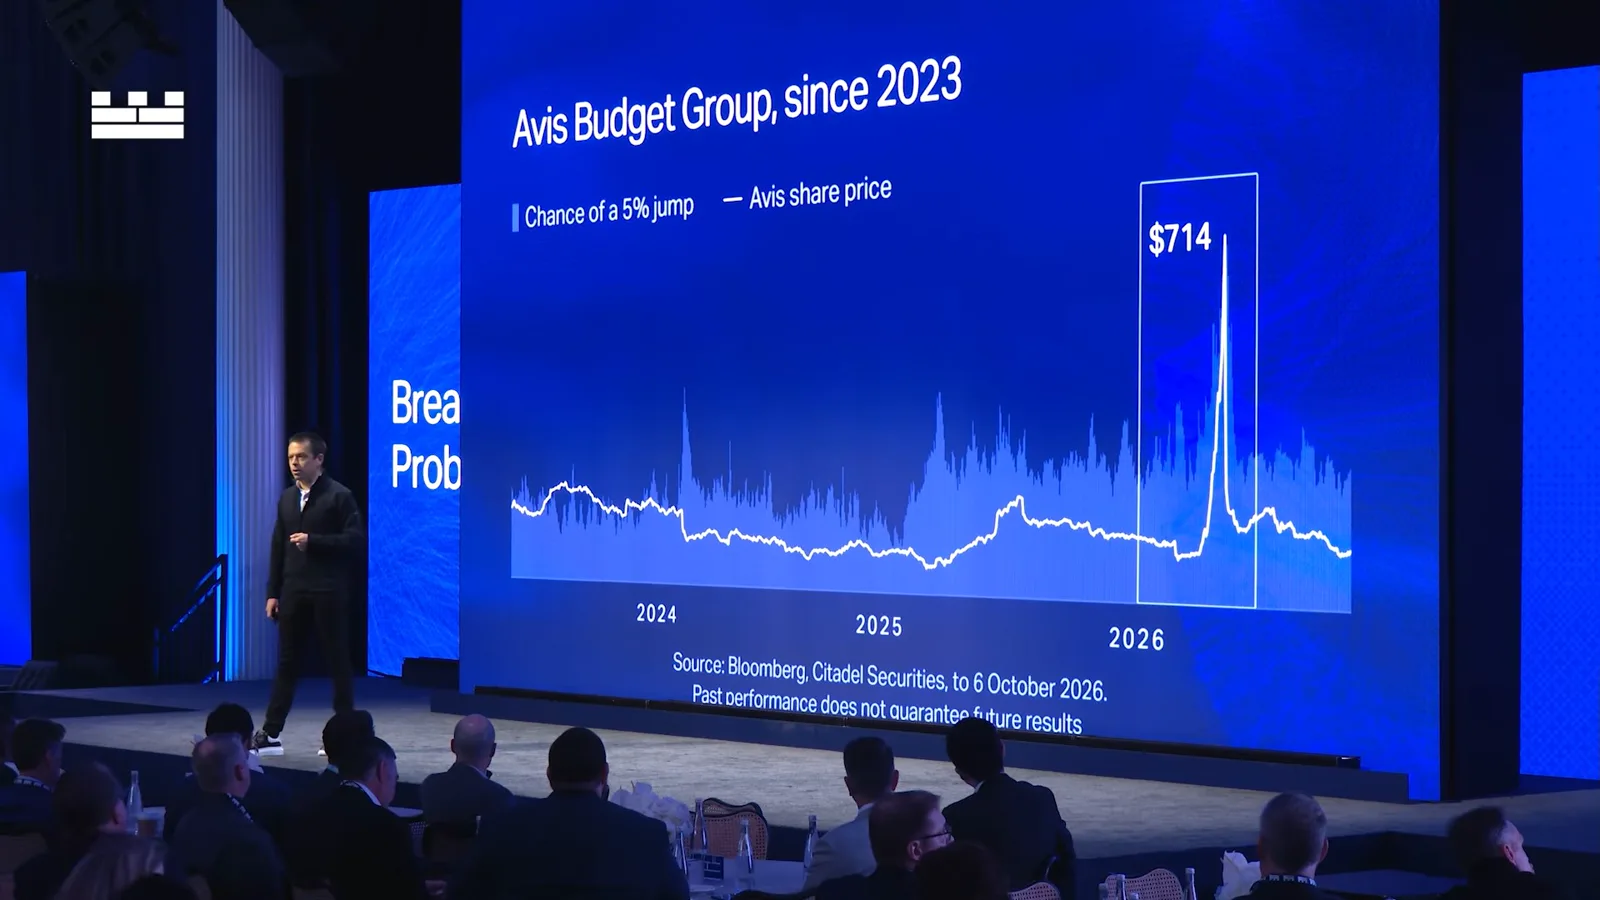
我展示了一个 Avis 案例,并表示该工具在一次大幅股价变动前显示风险升高。这是公司挑选的历史案例;单个案例中出现的信号不能说明预测的正确率或错误率。幻灯片将该指标标为上涨 5% 的概率。
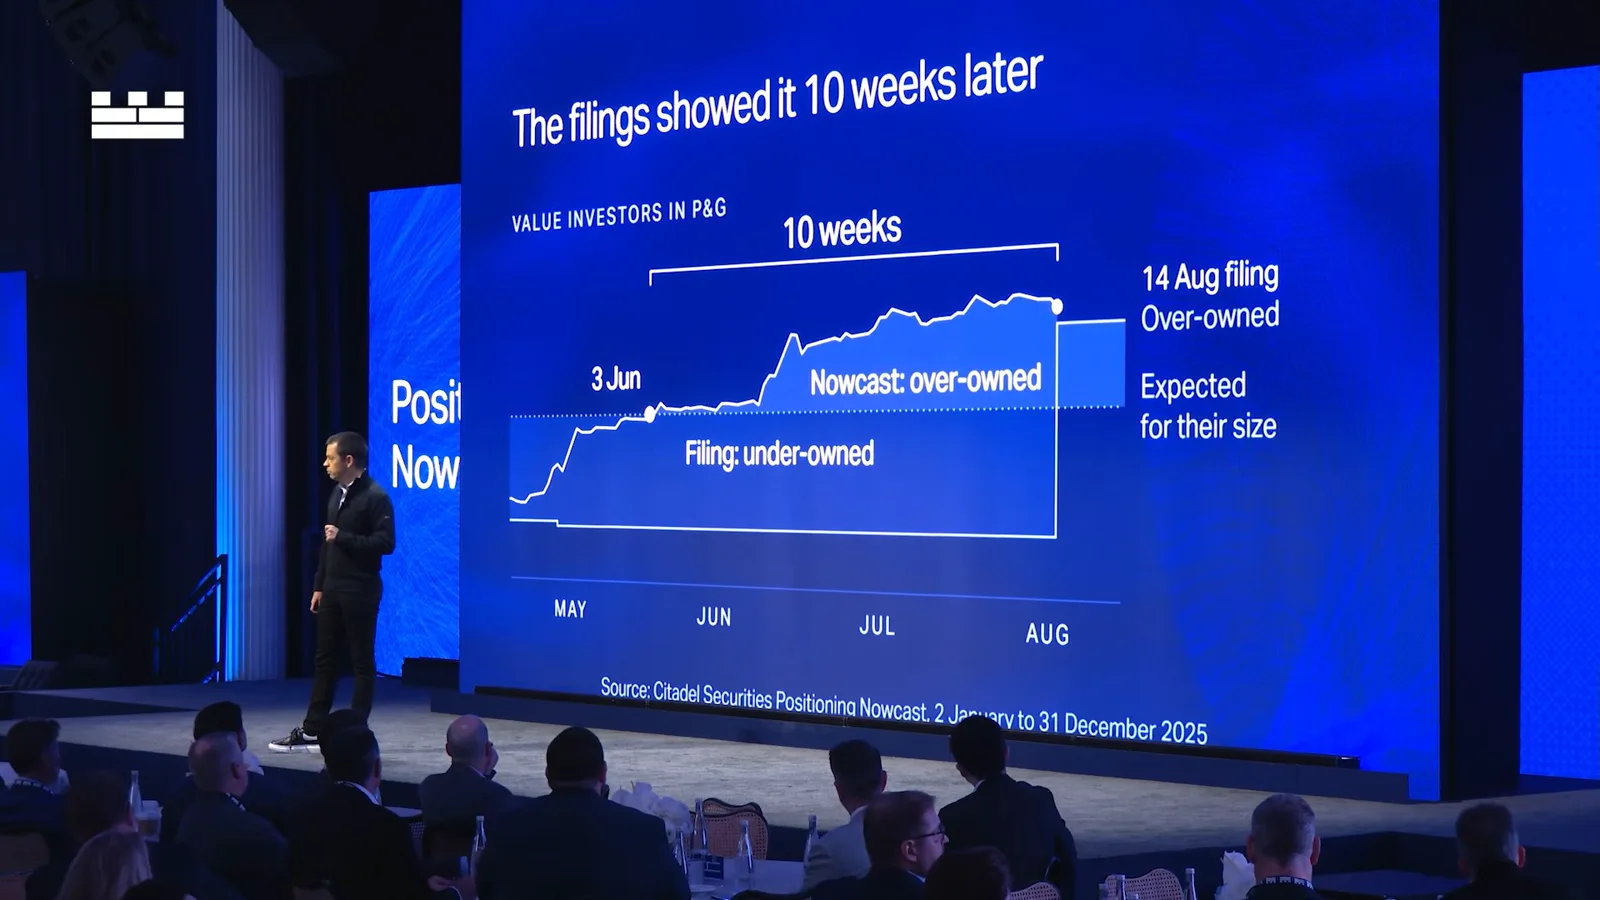
第二个问题关乎持仓:谁持有一只股票,持仓可能发生了什么变化?我指出 13F 文件按季度申报且存在延迟,然后介绍 Positioning Nowcast。它以申报数据为起点,结合市场资金流信息,更频繁地估计变化。
在一个 Procter & Gamble 案例中,我将即时估计与之后的申报对比,并表示价值投资者持仓变化的估计提前约十周出现。这是演讲者对所展示案例的比较;估计持仓与直接观察到的投资组合并不相同。
信用利差与 IPO 情景
演示转向投资级信用热力图和有关 SpaceX 的分析。数据和假设均归于演讲者。
接下来我讨论投资级公司债券。我表示,证券数量庞大、流动性不均且交易场所众多,使得系统地观察发行人层面的利差变化很困难。公司结合定价信息和估计值,形成按证券及发行人查看利差的视图。
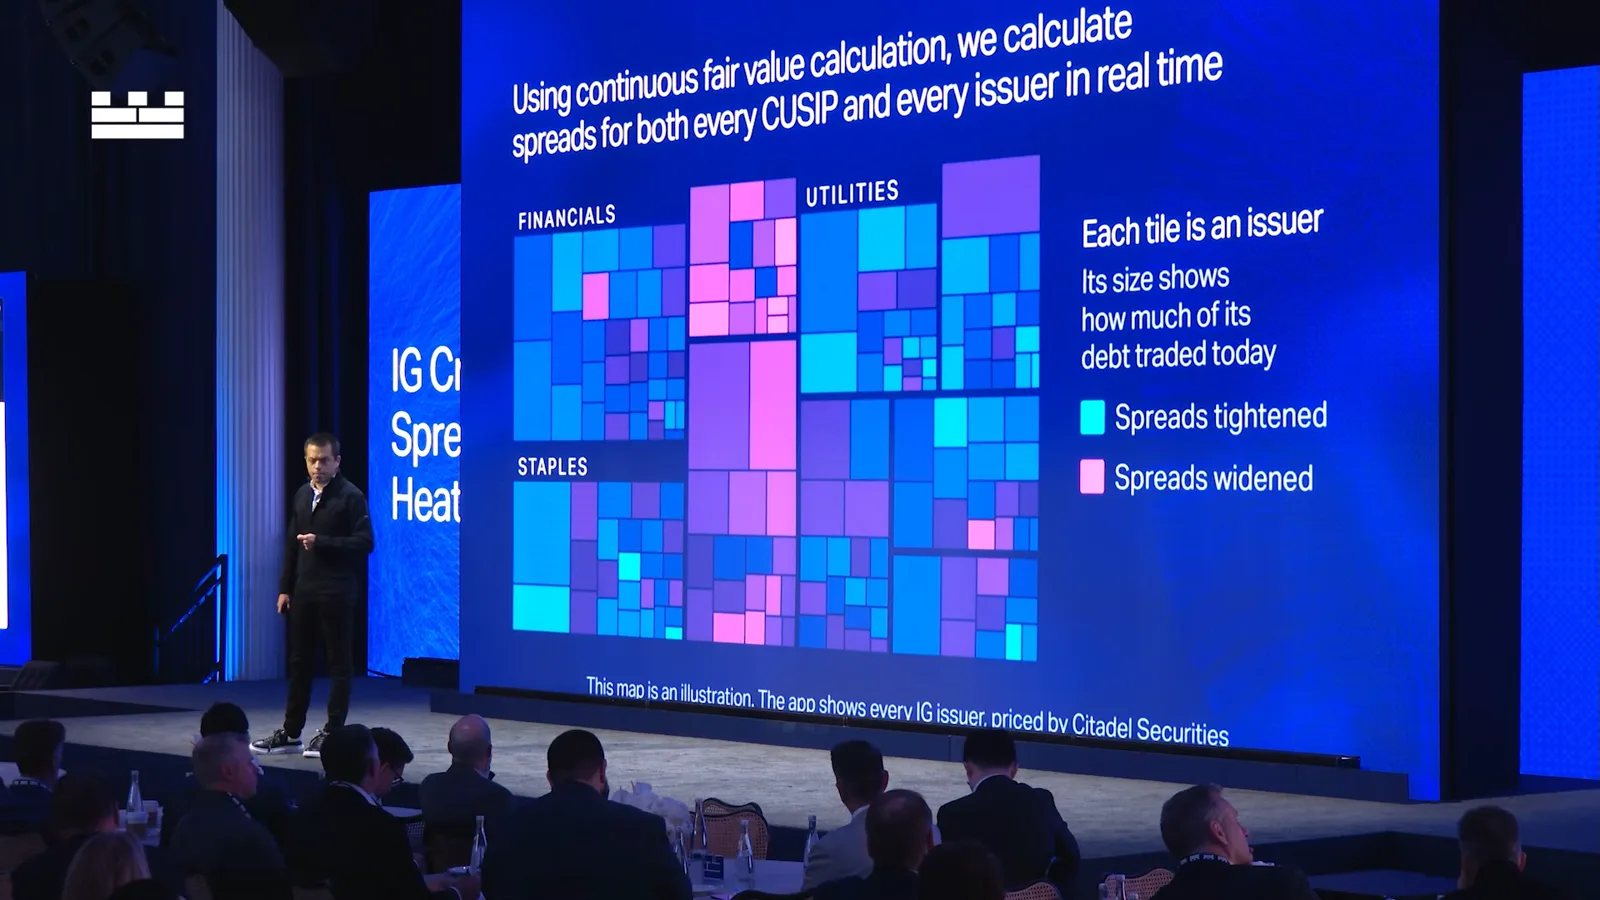
这张热力示意图用方块大小表示交易量,用颜色表示利差收窄还是扩大。我表示,公司从发送静态图片转向交互式视图,客户可以按行业和历史日期筛选。该图是界面示意,并非交易证据或建议。
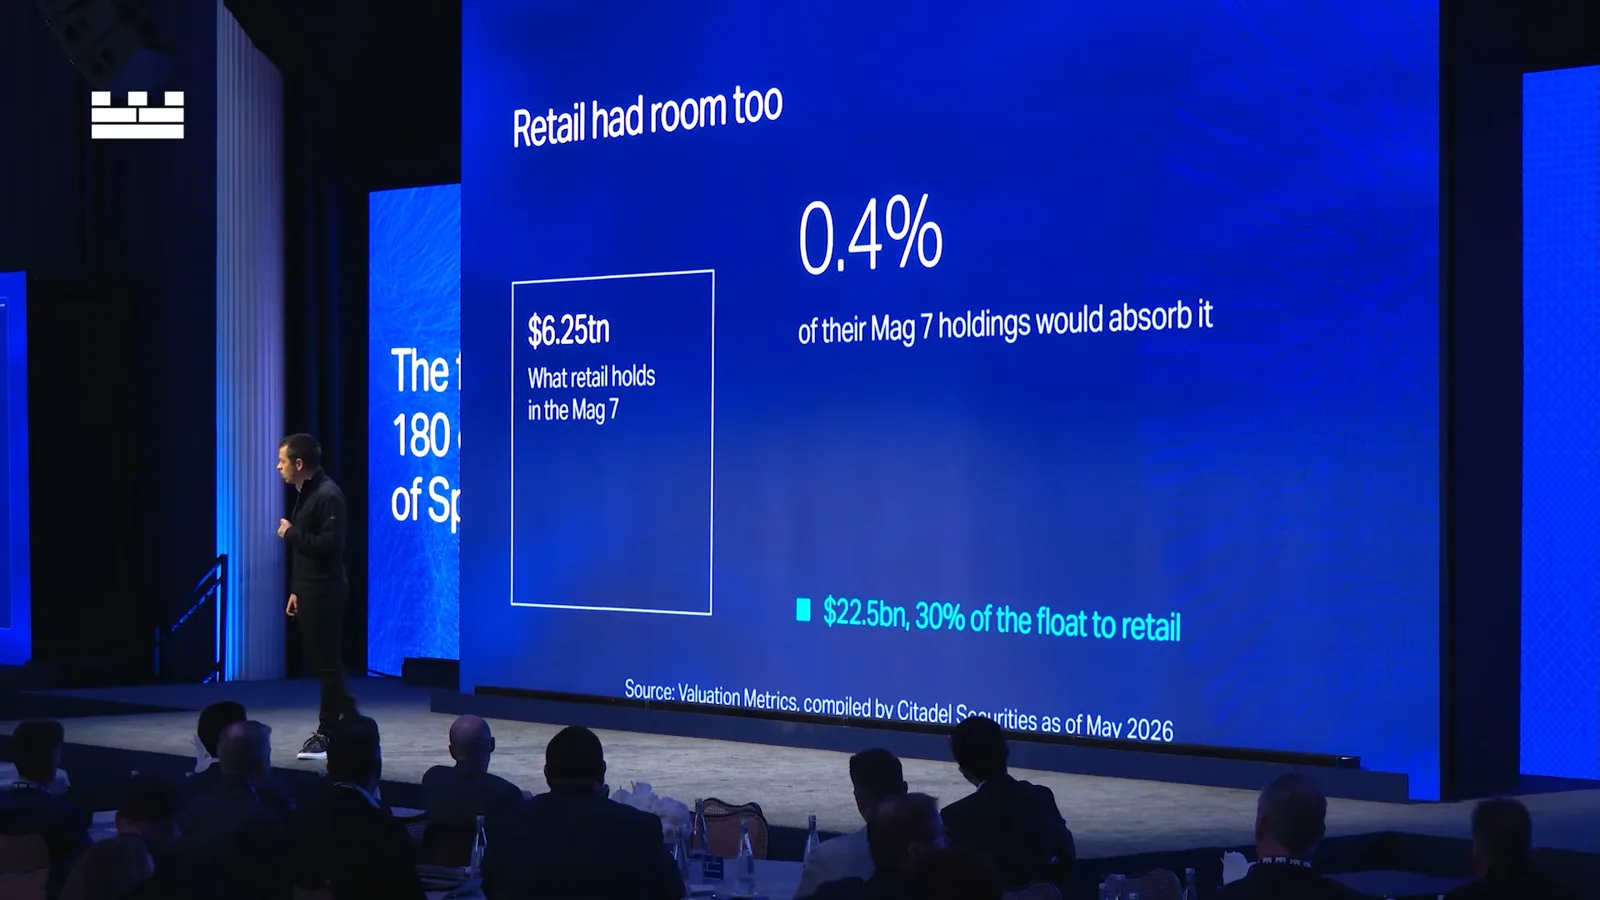
随后我介绍客户对 SpaceX IPO 的问题:机构和散户需求能否吸收可流通股份。以下数据来自公司在活动上展示的情景分析;讨论并未独立验证其基础假设,也不是对特定证券的预测。
在机构方面,我表示主要科技股的最大持有者只需卖出不到 1% 的相关持仓,就能覆盖机构配售额度。在散户方面,幻灯片称散户持有七家主要科技公司 6.25 万亿美元的股票,并估计其中的 0.4% 足以覆盖所述散户配售额度。这些是演示中的计算,并不能证明这些投资者真的会卖出或买入。
我讨论了限售期届满,并比较了 400 多个历史事件,表示价格通常在届满前下跌,而散户仍是流动性的来源。这是公司对历史的描述;选取样本中的规律不能保证之后发行的表现。
交易与风险基础设施
企业视频介绍散户交易、零股订单、延长交易时间和情景分析。随后 Maurone 讨论与客户技术团队的合作。
一段预先录制的企业视频介绍了 Trade Seeker。视频称,该产品结合了专有的散户股票和期权信息及第三方数据。讲述者表示,客户可以通过数字平台获取这些洞察。这是公司对其产品的描述。
企业视频中的另一位讲述者讨论零股和按金额下单,以及延长交易时间。讲述者表示,公司处理多种规模的订单,并支持每周五天、每天 24 小时的交易安排。这些是公司演示中对运营情况的陈述。
企业视频中的第三位讲述者介绍风险中心及情景分析、压力测试的使用。所述目标是在平静和波动的市场中都能支持客户执行交易。视频展示的是公司计划采用的方法,并非对其风险控制的完整独立评估。
回到现场后,我表示公司与超过 100 个客户技术团队讨论过构建智能体、量化研究和交易平台。例子包括安全沙箱、为模型组织数据,以及简化交易团队使用的基础设施。
我表示,展示的工具是正在使用的产品,并非仅为会议制作的演示,其中一些有数百家客户使用。这是公司的说法。接下来我介绍支持这些服务的内部技术基础。
研究基础
Maurone 介绍公司的研究平台、数据规模和人员情况,并邀请客户与公司共同研究市场问题。
我介绍了名为 Ozeki 的量化研究平台,并表示超过 500 名量化研究员使用它。我提到研究数据集超过 200 PB,研究人员中包括 300 多名博士。这些规模数据由公司在活动时提供。
我还表示,公司在公开市场执行前看到了相当一部分散户订单,65% 的同事会编写代码。我将公司的交易软件、越来越多的硬件以及运营韧性归因于这一技术基础。这些是公司对自身业务的陈述。
最后我回到开场的观点:人的直觉提出最初的问题,计算和分析能够扩展研究。我认为,与客户合作可以帮助公司更好地选择要探讨的问题。
同频道的其他文章
 1:01:02EN → 简体中文
 Citadel Securities· 2026年10月27日播客 · 3 人对谈Sequoia 的 Alfred Lin 和 Konstantine Buhler 谈 AI、投资与智能体经济嘉宾 Alfred Lin, Konstantine Buhler · 主持 Nohshad Shah两位合伙人在 Citadel Securities 2026 年大会上讨论投资流程、模型竞争、计算约束和未来机会。
 45:34EN → 简体中文Citadel Securities· 2026年10月26日播客 · 2 人对谈Henry Paulson 谈 AI 风险、中美关系与危机领导力嘉宾 Henry M. Paulson, Jr. · 主持 Jim Esposito美国前财长讨论当前经济风险,以及从 2008 年金融危机中获得的经验。
 1:01:23ENCitadel Securities播客Jensen Huang on AI Factories, Digital Workers and Why the Build-Out Has Barely BegunNvidia's CEO tells a room of institutional investors how accelerated computing led to AI factories, and where agentic AI, robotics and sovereign AI go next.